خلاصه خبر پیشبینی سقوط بورس و احتمال تکرار ریزش تاریخی سال ۱۳۹۹، یکی از مهمترین دغدغههای سرمایهگذاران در بازار سرمایه است. در این مقاله بررسی میکنیم که آیا شرایط بورس در سال ۱۴۰۵ واقعاً شباهتی به دوره صعود و سقوط سال ۹۹ دارد یا خیر. شاخص کل، سودآوری شرکتها، ارزشگذاری سهام، ورود و خروج پول حقیقی، نرخ بهره و تأثیر قیمت دلار از مهمترین عوامل مورد بررسی هستند. همچنین سه سناریوی اصلی آینده بورس شامل ادامه روند صعودی، اصلاح قیمت و ریزش سنگین بررسی میشود. هدف این تحلیل، ارائه تصویری واقعبینانه از ریسکهای بازار و نشانههایی است که سرمایهگذاران باید پیش از تصمیمگیری زیر نظر داشته باشند.
آیا سقوط بازار بورس در سال ۱۳۹۹ دوباره تکرار میشود؟ این پرسش با رشد قابلتوجه شاخص کل در سال ۱۴۰۵ و نوسانات اخیر بازار سرمایه دوباره مطرح شده است. بسیاری از سرمایهگذاران هنوز تجربه تابستان ۹۹ را به یاد دارند، زمانی که صعود شتابان قیمت سهام به فشار فروش گسترده و زیان سنگین بخشی از سهامداران تبدیل شد. با این حال، رشد شاخص بهتنهایی نشانه حباب یا آغاز سقوط بازار بورس نیست. برای مقایسه بورس امروز با سال ۹۹ باید بازده واقعی بازار، ارزشگذاری شرکتها، جریان پول حقیقی، نرخ بهره، سودآوری صنایع و ریسکهای اقتصادی را همزمان بررسی کرد.
دسترسی لحظهای به چارت و دادههای بازار
دسترسی به قیمت لحظهای ارزهای دیجیتال، فارکس و طلای جهانی همراه با نمودارهای تحلیلی
بورس ایران در نیمه نخست سال ۱۳۹۹ با رشد سریع و ورود گسترده سرمایههای خرد روبهرو شد. توجه عمومی به بورس، انتظارات تورمی، رفتار هیجانی معاملهگران و افزایش قیمت بسیاری از سهام در مدت کوتاه، بازار را به نقطهای رساند که سرمایهگذاران تازهوارد نیز انتظار ادامه صعود داشتند.
شاخص کل در ۱۹ مرداد ۱۳۹۹ به محدوده ۲ میلیون و ۷۸ هزار واحد رسید، اما سپس با افزایش عرضه و تغییر انتظارات، روند نزولی آغاز شد. شاخص در پایان همان سال به حدود یک میلیون و ۳۰۸ هزار واحد رسید و در خرداد ۱۴۰۰ تا محدوده یک میلیون و ۹۵ هزار واحد عقب نشست. افت شاخص از قله مرداد ۹۹ تا کف یادشده بیش از ۴۷ درصد بود. این رقم برای شاخص کل است و زیان برخی نمادها و بعضی سهامداران میتوانست بسیار بیشتر یا کمتر باشد.
نمودار ۱۸ ساله بورس چه میگوید؟
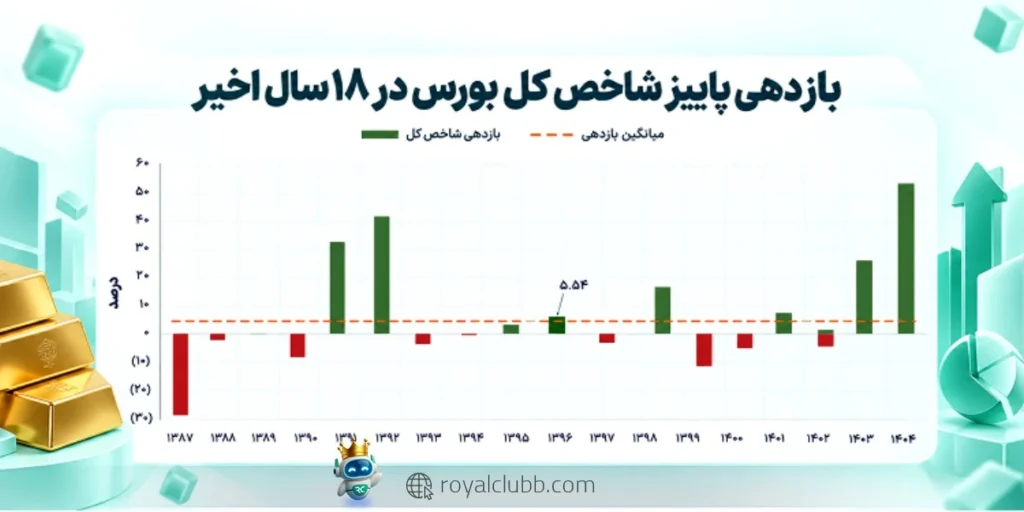
نمودار نخست، تصویری از بازدههای سالانه شاخص کل بورس در بازه ۱۳۸۷ تا ۱۴۰۴ ارائه میکند. در این تصویر، سالهای مثبت و منفی کنار هم دیده میشوند و همین نوسانهای متوالی یادآوری میکنند که بازار سرمایه هیچگاه مسیر صعودی یکنواختی ندارد. حتی پس از سالهای بسیار مثبت، احتمال تجربه دورههای منفی وجود دارد و نتیجه یک سال را نمیتوان صرفاً از روی بازده سال قبل پیشبینی کرد.
این نمودار برای نمایش تغییرپذیری بازده سالانه مفید است، اما نباید بر اساس شباهت ظاهری چند میله، تکرار قطعی الگوی سال ۱۳۹۹ را نتیجه گرفت. مقایسه آماری معتبر نیازمند تعریف دقیق تاریخ آغاز و پایان هر سال، محاسبه بازده با روش یکسان و توجه به سود نقدی و تغییرات تورم است.
چرا بورس سال ۹۹ سقوط کرد؟
سقوط سال ۱۳۹۹ نتیجه یک عامل منفرد نبود. رشد سریع قیمت سهام در برخی نمادها از بهبود واقعی سودآوری فاصله گرفته بود. ورود سرمایهگذاران کمتجربه و گسترش خریدهای هیجانی، حساسیت بازار نسبت به تغییر انتظارات را بیشتر کرد. زمانی که موج فروش آغاز شد، محدودیت نقدشوندگی در برخی نمادها، صفهای فروش و کاهش اعتماد عمومی بر شدت افت افزود.
درس آن دوره این نیست که هر رشد بزرگی به سقوط منتهی میشود. نکته اصلی این است که قیمتگذاری غیرمنطقی، تمرکز سرمایه و تصمیمگیری بر پایه ترس از جا ماندن از بازار میتواند زیان را در دوره اصلاح تشدید کند.
آیا شرایط بورس ۱۴۰۵ شبیه سال ۹۹ است؟
مقایسه دو دوره فقط بر اساس عدد شاخص صحیح نیست. عدد شاخص در طول زمان از تورم، افزایش سرمایه شرکتها، تحولات نرخ ارز، سودآوری بنگاهها و تغییر ترکیب بازار تأثیر میپذیرد. شاخص چندمیلیونی سال ۱۴۰۵ بهخودیخود نشانه گرانتر بودن سهام نسبت به مرداد ۱۳۹۹ نیست.
برای سنجش شباهت دو دوره باید نسبت قیمت به سود شرکتها، میزان ورود سرمایهگذاران حقیقی، حجم معاملات خرد نسبت به اندازه بازار، سهم صنایع اصلی در صعود شاخص و نرخ بازده بدون ریسک بررسی شود. اگر چند شاخص ارزشگذاری و رفتار سرمایهگذاران همزمان وارد محدودههای افراطی شوند، احتمال اصلاح سنگین افزایش مییابد. با این حال تا زمانی که چنین مجموعهای از دادهها کنار هم قرار نگیرد، تکرار دقیق تجربه ۹۹ قابل اثبات نیست.
بورس در ۲۴ ماه اخیر
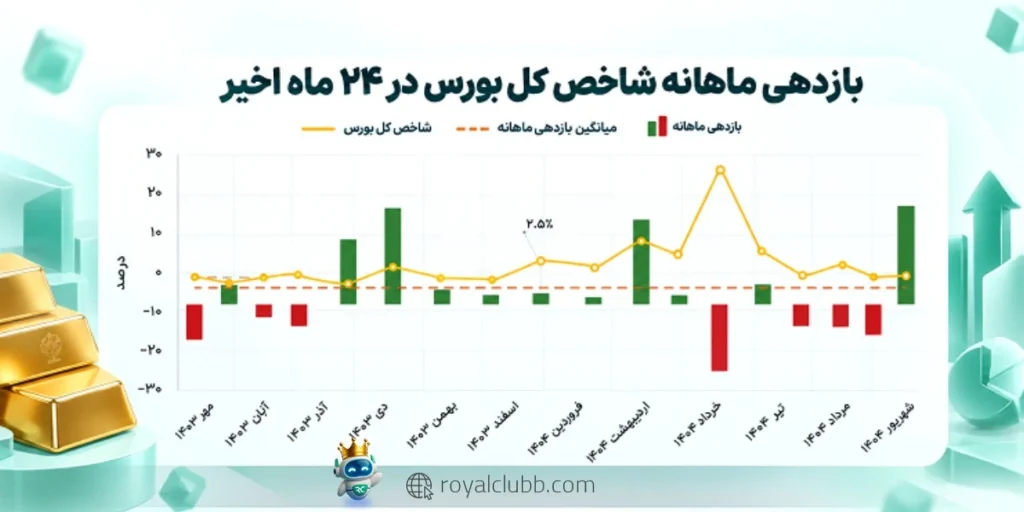
تصویر دوم، بازده ماهانه شاخص کل را برای ۲۴ ماه اخیر نمایش میدهد. تکرار ماههای مثبت و منفی نشان میدهد حتی در یک دوره با بازده مثبت کلی هم ممکن است افتهای ماهانه قابلتوجهی رخ دهد. به همین دلیل، عملکرد کوتاهمدت یک ماه را نباید با روند بلندمدت بازار یکسان دانست.
مقایسه این نمودار با بازدههای سالانه نشان میدهد نوسان کوتاهمدت میتواند شدید باشد. تحلیلگر برای تشخیص روند باید علاوه بر تعداد ماههای مثبت، شدت افتها، نحوه جبران آنها، ارزش معاملات و تغییرات بنیادی شرکتها را هم بررسی کند.
آیا بورس حباب دارد؟
یکی از ابزارهای سنجش ارزشگذاری سهام نسبت قیمت به سود، یا P/E است. این نسبت بیان میکند بازار در برابر هر واحد سود شرکت چه میزان قیمت پرداخت میکند. افزایش شدید P/E بدون رشد متناسب سودآوری ممکن است نشانه بالا رفتن سطح انتظارات باشد، اما بهتنهایی وجود حباب را اثبات نمیکند.
در بعضی صنایع، سود فعلی در میانه یک چرخه رونق یا رکود قرار دارد. بنابراین ممکن است P/E پایین ناشی از سود موقت و P/E بالاتر ناشی از انتظار رشد سود پایدار باشد. برای مقایسه سال ۱۳۹۹ و ۱۴۰۵ لازم است ارقام با یک روش ثابت و بر اساس صورتهای مالی بهروز استخراج شوند. بدون چنین دادههایی، هر ادعای قطعی درباره حباب کل بازار بیش از حد سادهسازیشده است.
خروج پول حقیقی هشدار است؟
خالص ورود و خروج پول حقیقی یکی از متغیرهای مهم برای سنجش رفتار معاملهگران است. خروج پول در یک روز الزاماً به معنای آغاز ریزش نیست، همانطور که ورود پول در یک جلسه بهتنهایی روند صعودی را تضمین نمیکند. آنچه اهمیت دارد، دوام روند جریان پول و نسبت آن با ارزش معاملات خرد و تغییر قیمتهاست.
اگر شاخص در حال ثبت سقفهای جدید باشد اما ارزش معاملات خرد کاهش یابد و پول حقیقی طی هفتههای متوالی خارج شود، چنین واگراییای ارزش توجه دارد. در مقابل، افزایش سودآوری شرکتها همراه با گردش مالی مناسب میتواند به پایداری رشد بازار کمک کند.
اثر نرخ بهره بر بورس
نرخ بهره و بازده ابزارهای کمریسک بر جذابیت نسبی بازار سهام تأثیر میگذارند. افزایش بازده اوراق میتواند بخشی از سرمایهها را به سمت گزینههای کمریسک ببرد. همچنین بالا رفتن هزینه تسهیلات و سرمایه در گردش ممکن است حاشیه سود شرکتها را تحت فشار قرار دهد.
با این حال، رابطه نرخ بهره و بورس یکطرفه نیست. شرایط تورمی، انتظارات نرخ ارز و وضعیت سودآوری هر صنعت میتوانند اثر نرخ بهره را تقویت یا تضعیف کنند. برای تحلیل بورس ۱۴۰۵، وضعیت سیاست پولی و انتشار اوراق باید در کنار اطلاعات شرکتها بررسی شود.
دلار چه اثری بر بورس دارد؟
بخش مهمی از شرکتهای بزرگ بورس تهران در صنایع صادراتمحور مانند پتروشیمی، فلزات و محصولات معدنی فعالیت میکنند. افزایش نرخ ارز میتواند در بعضی شرایط درآمد ریالی آنها را بالا ببرد، اما این اثر به نرخ فروش صادراتی، حجم صادرات، مقررات ارزی و هزینههای تولید وابسته است.
در مقابل، شرکتهای وابسته به مواد اولیه وارداتی ممکن است از افزایش قیمت دلار آسیب ببینند. بنابراین رشد ارز به معنای سودآوری همه سهام نیست. برای تحلیل دقیق باید صورتهای مالی، ترکیب فروش داخلی و صادراتی و هزینههای ارزی هر شرکت بررسی شود.
سه سناریو برای آینده بورس
آینده بورس را نمیتوان با قطعیت پیشبینی کرد، اما با بررسی روند سودآوری شرکتها، ورود و خروج نقدینگی و شرایط اقتصادی میتوان چند سناریوی محتمل را در نظر گرفت. در ادامه، سه سناریوی اصلی پیش روی بازار سرمایه، از ادامه روند صعودی تا اصلاح قیمت و ریزش سنگین، بررسی میشود.
سناریوی اول: ادامه روند صعودی
اگر سودآوری شرکتها افزایش یابد، ورود نقدینگی واقعی ادامه پیدا کند و ریسکهای اقتصاد کلان کاهش یابد، بازار میتواند روند صعودی خود را حفظ کند. در این سناریو نیز اصلاحهای مقطعی طبیعی هستند و صعود بدون نوسان انتظار واقعبینانهای نیست.
سناریوی دوم: اصلاح قیمت
اگر رشد قیمتها از سرعت بهبود سودآوری جلو بزند یا معاملهگران اقدام به شناسایی سود کنند، بخشی از بازار ممکن است وارد دوره اصلاح شود. چنین اصلاحی الزاماً به معنای سقوطی مشابه سال ۱۳۹۹ نیست و میتواند بهصورت افت محدود یا جابهجایی تقاضا میان صنایع رخ دهد.
سناریوی سوم: ریزش سنگین
در صورت همزمانی افت سودآوری، فشار فروش گسترده، خروج مستمر نقدینگی و افزایش ریسکهای سیاسی یا اقتصادی، احتمال ریزش عمیقتر وجود دارد. اما برای اعلام وقوع این سناریو باید نشانههای آن در دادههای بازار دیده شود، نه اینکه صرفاً شباهت ذهنی با سال ۹۹ مبنا قرار گیرد.
چه نشانههایی را زیر نظر بگیریم؟
پیش از تصمیمگیری درباره خرید یا فروش سهام، چهار محور را بهصورت منظم دنبال کنید: نخست روند سودآوری و گزارشهای فصلی شرکتها. دوم نسبتهای ارزشگذاری و تغییر انتظارات بازار. سوم ورود و خروج پول حقیقی و ارزش معاملات خرد. چهارم نرخ بهره، سیاستهای ارزی و تحولات اقتصادی که بر صنایع اصلی اثر میگذارند. وجود یک نشانه منفی بهتنهایی برای پیشبینی سقوط بازار بورس کافی نیست. اما همزمانی ضعف نقدشوندگی، افت سود شرکتها و ارزشگذاری بالا میتواند ریسک بازار را تشدید کند.
بورس بهتر است یا طلا؟
برخی سرمایهگذاران در دوره نااطمینانی بورس به بازار طلا روی میآورند. با این حال، بورس و طلا ماهیت متفاوتی دارند. قیمت سهام از سودآوری شرکتها، چشمانداز صنعت و شرایط اقتصادی تأثیر میگیرد، در حالی که طلای داخلی علاوه بر عوامل جهانی از نرخ دلار نیز اثر میپذیرد.
هیچکدام از این دو بازار در همه دورهها بازده بیشتری ندارند. برای انتخاب، بهتر است افق زمانی سرمایهگذاری، نقدشوندگی موردنیاز، میزان ریسکپذیری و تنوع سبد دارایی در نظر گرفته شود. تمرکز کل سرمایه روی یک دارایی میتواند ریسک زیان را بیشتر کند. بازار کریپتو و فارکس میتوانند در کنار بازار بورس و طلا برای سرمایهگذاری مناسب باشند. برای یادگیری نحوه معامله در این بازارها میتوانید در لایو تریدهای رویال کلاب به صورت رایگان شرکت کنید.
لایو ترید رایگان روزانه با معاملهگران حرفهای
تحلیل و معامله روزانه در بازار واقعی با ارائه نقاط ورود و خروج، مدیریت ریسک و اجرای استراتژیهای معاملاتی
برای تصمیمگیری در بازارهای مالی، شناخت تفاوت میان تحلیل بنیادی، تحلیل تکنیکال و مدیریت ریسک ضروری است. رویال کلاب محتوای آموزشی رایگان و جلسات لایو ترید را در حوزه بازارهای مالی ارائه میکند. کاربران همچنین میتوانند از امکانات استراتژی سنتر برای بررسی استراتژیهای متناسب با شرایط خود استفاده کنند. این خدمات بهمنزله تضمین سود نیستند و هر معامله واقعی ممکن است با زیان همراه باشد.
سؤالات متداول
آیا سقوط بورس سال ۹۹ تکرار میشود؟
احتمال اصلاح یا ریزش سنگین را نمیتوان صفر دانست، اما صرف بالا بودن شاخص یا شباهت ظاهری نمودارها برای پیشبینی تکرار سقوط سال ۹۹ کافی نیست. باید ارزشگذاری، سودآوری و جریان نقدینگی بررسی شود.
آیا شاخص ۸ میلیونی به معنی حباب است؟
خیر. عدد اسمی شاخص بهتنهایی نشاندهنده ارزانی یا گرانی کل بازار نیست. ارزشگذاری شرکتها و سودآوری آنها معیارهای مهمتری هستند.
چرا شاخص کل و هموزن متفاوت حرکت میکنند؟
شاخص کل به ارزش بازار شرکتها وزن بیشتری میدهد، در حالی که شاخص هموزن اثر تغییر قیمت شرکتها را با وزن برابر در نظر میگیرد. بنابراین ممکن است شرکتهای بزرگ افت کنند اما بخش دیگری از نمادها رشد داشته باشند.
آیا خروج پول حقیقی علامت فروش است؟
خروج پول یک روزه بهتنهایی سیگنال قطعی نیست. تداوم خروج پول همراه با کاهش ارزش معاملات و ضعف بنیادی اهمیت بیشتری دارد.
جمعبندی: بورس دوباره سال ۹۹ میشود؟
تجربه ۱۳۹۹ یادآور ریسک رشد سریع قیمتها بدون پشتوانه متناسب در سودآوری شرکتهاست. اما بورس ۱۴۰۵ را نمیتوان تنها از روی عدد شاخص یا چند کندل و نمودار با آن دوره برابر دانست. دادههای روزانه و ماهانه نیز نوسان طبیعی بازار را نشان میدهند، نه سرنوشت قطعی آن را. برای ارزیابی آینده بورس، سرمایهگذاران باید روند سودآوری، ارزشگذاری، جریان پول حقیقی، نرخ بهره و ریسکهای اقتصادی را کنار هم بگذارند. مدیریت سرمایه، تنوع دارایی و پرهیز از تصمیمهای هیجانی مهمترین درس باقیمانده از سال ۱۳۹۹ است.
دسترسی لحظهای به چارت و دادههای بازار
دسترسی به قیمت لحظهای ارزهای دیجیتال، فارکس و طلای جهانی همراه با نمودارهای تحلیلی
سلب مسئولیت:مطالب منتشرشده در بخش اخبار بازارهای مالی رویال کلاب صرفاً جنبه اطلاعرسانی دارند و به منزله توصیه یا سیگنال خرید و فروش نیستند. مسئولیت هرگونه تصمیمگیری و سرمایهگذاری بر عهده کاربران است.
من دانشآموخته رشته مدیریت بازرگانی هستم و از سال ۱۳۹۴ بهصورت تخصصی در بازارهای مالی فعالیت میکنم. مسیر حرفهای من با حضور در بازار طلا آغاز شد؛ جایی که حدود ۷ سال بهصورت عملیاتی و بهعنوان مدیر طلافروشی تجربه کسب کردم. پس از آن، ۳ سال فعالیت در حوزه ارز و صرافی، دیدگاه عمیقتری از سازوکارهای پولی و معاملاتی به من داد.
در موازات این مسیر، نزدیک به ۱۰ سال است که در بازارهای مالی بینالمللی (شامل بورس، فارکس و کریپتوکارنسی) فعالیت دارم و تمرکز تحلیلی خود را بر مباحث اقتصاد کلان و اقتصاد ایران قرار دادهام.
خلاصه خبر ملّیگلد با اضافه کردن امکان خریدوفروش آنلاین مس به خدمات خود، سبد داراییهای قابل معاملهاش را از طلا و نقره فراتر برده است. مس به دلیل کاربرد گسترده در شبکههای برق، خودروهای برقی و صنایع زیرساختی مورد توجه قرار دارد، اما برخلاف طلا بیشتر…
خلاصه خبر بر اساس اظهارات رئیس سازمان امور مالیاتی، خرید دلار، سکه و طلا برای مصارف شخصی بهخودیخود مشمول مالیات نیست و ثبت کد ملی هنگام خرید ارز نیز به معنای ایجاد بدهی مالیاتی نخواهد بود. با این حال، فعالیت حرفهای و تجاری در بازار ارز…
خلاصه خبر قیمت جهانی نفت در معاملات چهارشنبه ۲۲ مهر ۱۴۰۵ تحت تأثیر افزایش نگرانیها درباره امنیت تردد کشتیها در تنگه هرمز و احتمال اختلال در عرضه انرژی خاورمیانه افزایش یافت. بهطوریکه برنت به ۱۰۶ دلار و ۳۲ سنت و WTI به ۹۴ دلار و ۸۰…
خلاصه خبر قیمت نفت در معاملات سهشنبه ۲۱ مهر ۱۴۰۵ با کاهش همراه شد و نفت برنت به محدوده ۱۰۵ دلار رسید، افزایش احتمالی عرضه سوخت روسیه، رشد تولید عربستان و کاهش پیشبینی رشد تقاضای جهانی از عوامل فشار کاهشی هستند، اما تنشهای خاورمیانه، نگرانی درباره…
خلاصه خبر ملّیگلد با اضافه کردن امکان خریدوفروش آنلاین مس به خدمات خود، سبد داراییهای قابل معاملهاش را از طلا و نقره فراتر برده است. مس به دلیل کاربرد گسترده در شبکههای برق، خودروهای برقی و صنایع زیرساختی مورد توجه قرار دارد، اما برخلاف طلا بیشتر…
خلاصه خبر بررسی کاهش محدودیتهای آمریکا علیه برخی نفتکشهای ناوگان سایه، همزمان با افت قیمت جهانی نفت، توجه بازار انرژی را به خود جلب کرده است. این تصمیم در صورت اجرا میتواند ظرفیت حملونقل دریایی را افزایش داده و هزینه انتقال نفت را کاهش دهد، اما…
خلاصه خبر بانک مرکزی در ۲۱ مهر ۱۴۰۵ محدودیت بانکی سه صرافی رمزارزی نوبیتکس، بیتپین و ارزینجا را پس از انجام اصلاحات موردنظر لغو کرد، در حالی که رمزینکس و تترلند همچنان مشمول محدودیت هستند. با رفع محدودیت، مانع اعلامشده برای خدمات برداشت غیرحضوری این سه…
خلاصه خبر بر اساس اظهارات رئیس سازمان امور مالیاتی، خرید دلار، سکه و طلا برای مصارف شخصی بهخودیخود مشمول مالیات نیست و ثبت کد ملی هنگام خرید ارز نیز به معنای ایجاد بدهی مالیاتی نخواهد بود. با این حال، فعالیت حرفهای و تجاری در بازار ارز…
شماره موبایل خود را وارد کنید تا کد تأیید برایتان ارسال شود.
کد تأیید
کد ۵ رقمی ارسالشده به را وارد کنید.
خوش آمدید!
در حال انتقال...
شماره موبایل خود را وارد کنید
برای ذخیره نتیجه آزمون، لطفاً شماره موبایل خود را وارد کنید.
لطفاً یک شماره موبایل معتبر وارد کنید (11 رقم، شروع با 09)
به آزمون تعیین میزگرد تریدرها خوش آمدید.
برای خروجی درست، دنبال پاسخ درست نباشید و واقعا آن پاسخی که به شما نزدیک تر هست را انتخاب نمایید. این آزمون پاسخ صحیح ندارد و همه گزینه ها صحیح هستند.




دیدگاهها
هنوز دیدگاهی ثبت نشده است.