بکتست زمانی ارزش واقعی دارد کهدرست و بدون خطا انجام شود. چون اشتباهات آماری یا اجرای نادرست میتواند باعث شود حتی نتایج خوب هم شما را گمراه کنند.
💡 نکات کلیدی
بکتست تنها زمانی قابل اعتماد است که بدون خطاهای آماری و با شبیهسازی شرایط واقعی بازار انجام شود؛ در غیر این صورت نتایج آن میتواند گمراهکننده باشد.
استفاده از اطلاعات آینده (Look-ahead Bias) یکی از خطرناکترین اشتباهات بکتست است و باعث میشود عملکرد استراتژی بهتر از واقعیت نمایش داده شود.
برای ارزیابی دقیق یک استراتژی، باید آن را روی دادههای کافی و در شرایط مختلف بازار مانند روند صعودی، نزولی، رنج و دورههای پرنوسان آزمایش کرد.
هزینههای واقعی معاملات مانند کمیسیون، اسپرد، اسلیپیج و سواپ باید در بکتست لحاظ شوند؛ در غیر این صورت سودآوری استراتژی بیش از حد واقعی برآورد میشود.
استفاده از تست خارج از نمونه بهترین راه برای تشخیص بیشبرازش (Overfitting) و ارزیابی عملکرد واقعی استراتژی در بازار است.
تریدرهای حرفهای و دارای دیسیپلین، قبل از اجرای یک استراتژی در بازار واقعی و شروع لایو ترید (Live Trade)، ابتدا عملکرد آن را روی دادههای گذشته بازار آزمایش میکنند. این تکنیک که با عنوان بکتست (Backtesting) شناخته میشود، یکی از مهمترین مراحل ارزیابی استراتژیهای ترید است. اما نکتهای که کمتر به آن توجه میشود این است که نتیجه یک بکتست تنها زمانی قابل اعتماد است که روش اجرای آن نیز صحیح باشد.
یک اشتباه کوچک در فرآیند بکتست میتواند باعث شود عملکرد یک استراتژی بسیار بهتر یا بسیار ضعیفتر از واقعیت نمایش داده شود. در نتیجه، ممکن است معاملهگر به یک استراتژی ناکارآمد اعتماد کند یا برعکس، یک استراتژی خوب را به اشتباه کنار بگذارد. در این مقاله مهمترین خطاهایی که میتوانند اعتبار بکتست شما را از بین ببرند را بررسی میکنیم.
کانالهای سیگنال رویال کلاب (پیشنهاد معاملات)
عضویت کاملا رایگان در کانالهای سیگنال رویال کلاب! دریافت پیشنهادات معاملاتی بازارهای کریپتو، فارکس و طلا همراه با تحلیل، نقاط ورود و مدیریت سرمایه و ریسک
۱. استفاده از اطلاعات آینده در هنگام بکتست (Look-ahead Bias)
ییکی از رایجترین و در عین حال خطرناکترین خطاهای بکتست، استفاده ناخواسته از اطلاعاتی است که در زمان واقعی معامله هنوز در دسترس نبودهاند. این خطا که با نام Look-ahead Bias شناخته میشود، باعث میشود نتایج بکتست بسیار بهتر از عملکرد واقعی استراتژی به نظر برسند. در آموزش ارز دیجیتال و یادگیری اصول تحلیل و معاملهگری نیز شناخت این خطا اهمیت زیادی دارد، زیرا میتواند باعث ایجاد تصور نادرست از میزان موفقیت یک استراتژی شود.
در بسیاری از موارد، معاملهگر هنگام بررسی نمودار از قبل میداند که قیمت در ادامه چه مسیری را طی کرده است. همین آگاهی ناخودآگاه روی تصمیمگیری او تأثیر میگذارد.
نمونههای واقعی این خطا در بازار عبارتاند از:
استفاده از اندیکاتورها یا دادههایی که بخشی از محاسبات آنها به اطلاعات آینده وابسته است.
بررسی نمودار با دانستن اینکه چند کندل بعد چه اتفاقی رخ داده است.
انتخاب بهترین نقطه ورود یا خروج پس از مشاهده نتیجه نهایی حرکت قیمت.
حذف معاملاتی که در گذشته زیانده بودهاند، چون اکنون نتیجه آنها مشخص است.
فرض کنید در بکتست مشاهده میکنید که ورود روی یک کندل خاص سود بسیار خوبی ایجاد کرده است. اگر این تصمیم را با دانستن ادامه حرکت بازار گرفته باشید، در واقع شرایط واقعی معامله را شبیهسازی نکردهاید. در بازار زنده، شما فقط اطلاعات همان لحظه را در اختیار دارید و نمیتوانید آینده را ببینید.
۲. تست نکردن استراتژی روی دادههای کافی
یکی از اشتباهات رایج معاملهگران هنگام بکتست، ارزیابی یک استراتژی بر اساس تعداد کمی معامله یا یک بازه زمانی کوتاه است. بسیاری از سیستمهای معاملاتی ممکن است در یک دوره محدود عملکرد بسیار خوبی داشته باشند، اما این نتیجه لزوماً نشاندهنده کارایی واقعی آنها نیست.
برای مثال، فرض کنید یک تریدر استراتژی ایچیموکو را روی نمودار EUR/USD در یک بازه سهماهه بررسی میکند. در این دوره، قیمت ممکن است یک روند صعودی قدرتمند داشته باشد و استراتژی چندین سیگنال خرید موفق صادر کرده باشد. معاملهگر با مشاهده این نتایج ممکن است تصور کند سیستم او بسیار سودده است. اما اگر همین استراتژی را در بازار رنج یورو/دلار آزمایش کند، ممکن است زیانده باشد.
به همین دلیل، یک بکتست معتبر باید دادههای کافی از شرایط مختلف بازار را شامل شود، از جمله:
روندهای صعودی
روندهای نزولی
بازارهای خنثی یا رنج
دورههای نوسان شدید.
زمان انتشار اخبار مهم اقتصادی
همچنین تعداد معاملات در بکتست اهمیت زیادی دارد. بکتست گرفتن از یک استراتژی با ۱۰ یا ۲۰ معامله نمیتواند تصویر دقیقی از عملکرد آن ارائه دهد، زیرا نتایج ممکن است کاملاً تحت تأثیر شانس قرار گرفته باشند. این موضوع در معاملات فیوچرز اهمیت بیشتری دارد، زیرا استفاده از اهرم میتواند تأثیر معاملات موفق و ناموفق را بر سرمایه افزایش دهد. در مقابل، آزمایش یک استراتژی روی صد معامله در بازههای زمانی مختلف، اطلاعات قابلاعتمادتری درباره عملکرد واقعی آن ارائه میدهد.
۳. نادیده گرفتن هزینههای واقعی معاملات
بسیاری از معاملهگران هنگام بکتست فقط اختلاف قیمت ورود و خروج را محاسبه میکنند، در حالی که در معاملات واقعی هزینههای دیگری نیز وجود دارد.
این موضوع به خصوص در استراتژیهای اسکالپ اهمیت زیادی دارد. زیرا سود هر معامله معمولاً محدود است و هزینههای معاملات میتوانند بخش قابل توجهی از آن را کاهش دهند.
اگر این عوامل را در بکتست لحاظ نکنید، سود استراتژی بیش از حد واقعی نمایش داده میشود.
۴. بیشبرازش (Overfitting) به دادههای گذشته
گاهی معاملهگر آنقدر قوانین استراتژی را تغییر میدهد تا بهترین نتیجه ممکن روی دادههای تاریخی به دست آید.
برای مثال:
تغییر مداوم تنظیمات اندیکاتورها
تغییر اندازه حد ضرر و حد سود
افزودن فیلترهای متعدد فقط برای حذف معاملات زیانده گذشته
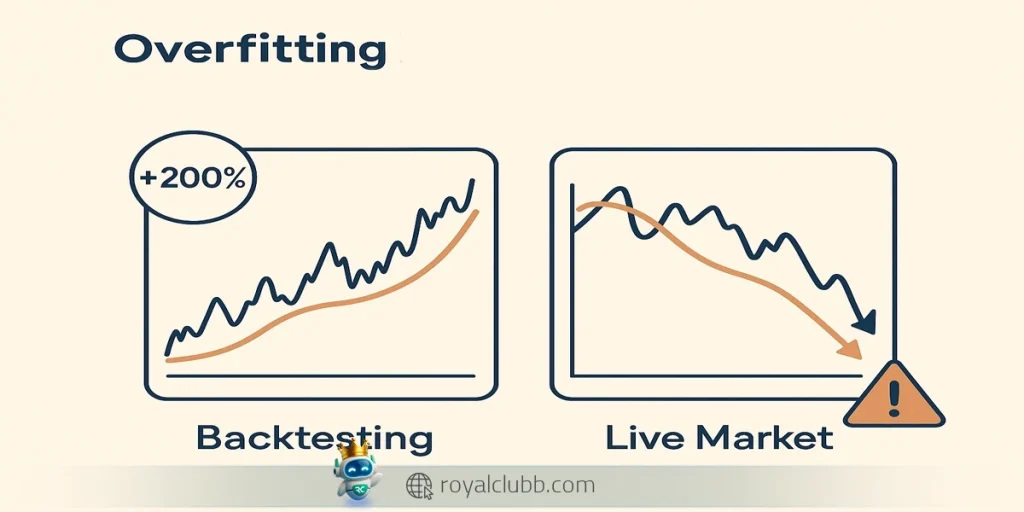
در ظاهر، نتیجه نهایی فوقالعاده به نظر میرسد. اما مشکل اینجاست که استراتژی به جای یادگیری رفتار بازار، صرفاً با دادههای گذشته سازگار شده است. این پدیده که بیشبرازش (Overfitting) نام دارد، معمولاً باعث میشود سیستم در بازار واقعی عملکرد ضعیفی داشته باشد. زیرا شرایط آینده دقیقاً مشابه گذشته نخواهد بود.
برای جلوگیری از بیشبرازش، بهتر است علاوه بر دادههای استفادهشده در بکتست، استراتژی را روی دادههای جدید و خارج از نمونه نیز آزمایش کنید. همچنین باید از تغییرات بیش از حد قوانین معاملاتی صرفاً برای بهبود نتایج تاریخی خودداری کنید و به دنبال ساخت سیستمی باشید که در شرایط مختلف بازار، عملکرد منطقی و پایدار داشته باشد.
۵. نداشتن تست خارج از نمونه (Out-of-Sample Testing)
یکی از مهمترین روشها برای بررسی اینکه یک استراتژی واقعاً کارایی دارد یا فقط به دادههای گذشته وابسته شده است، استفاده از تست خارج از نمونه (Out-of-Sample Testing) است. بسیاری از معاملهگران پس از طراحی یک سیستم معاملاتی، تمام دادههای تاریخی در دسترس را برای تنظیم و بهینهسازی آن استفاده میکنند. اما این کار باعث میشود نتوانند تشخیص دهند که استراتژی در شرایط جدید بازار نیز عملکرد مناسبی خواهد داشت یا خیر.
در تست خارج از نمونه، دادههای تاریخی به دو بخش اصلی تقسیم میشوند:
دادههای آموزشی :(In-Sample) بخشی از دادههای گذشته که برای طراحی قوانین استراتژی، انتخاب اندیکاتورها، تنظیم پارامترها و بهینهسازی عملکرد سیستم استفاده میشود.
دادههای آزمایشی :(Out-of-Sample) بخشی از دادهها که در زمان طراحی استراتژی کاملاً کنار گذاشته میشود و معاملهگر تنها پس از نهایی شدن قوانین، عملکرد استراتژی را روی آن بررسی میکند.
هدف از این روش، شبیهسازی شرایطی است که معاملهگر پس از ساخت یک استراتژی وارد بازار واقعی میشود. یعنی با دادههایی مواجه میشود که سیستم قبلاً آنها را ندیده است. اگر استراتژی بتواند در این بخش از دادهها نیز نتایج قابل قبولی ثبت کند، احتمال اینکه قوانین آن بر اساس منطق واقعی بازار شکل گرفته باشند، بیشتر خواهد بود.
برای مثال، فرض کنید یک معاملهگر یک استراتژی معاملاتی را با استفاده از دادههای طلا بین سالهای ۲۰۱۸ تا ۲۰۲۳ طراحی و بهینهسازی کرده است. اگر تمام تنظیمات استراتژی بر اساس همین بازه زمانی انجام شود، ممکن است نتیجه نهایی بیش از حد خوشبینانه باشد. اما اگر بخشی از دادهها، مثلاً چند ماه پایانی سال ۲۰۲۳ یا دادههای سال ۲۰۲۴، از ابتدا کنار گذاشته شود و بعداً برای آزمایش استفاده شود، معاملهگر دید دقیقتری نسبت به عملکرد واقعی سیستم به دست خواهد آورد.
در مقابل، اگر یک استراتژی فقط روی دادههای آموزشی عملکرد بسیار خوبی داشته باشد اما در دادههای جدید دچار افت شدید شود، این موضوع میتواند نشانهای از بیشبرازش (Overfitting) باشد. در چنین شرایطی، سیستم معاملاتی بیشتر الگوهای گذشته را حفظ کرده است تا اینکه بتواند رفتارهای تکرارشونده بازار را شناسایی کند. به همین علت، تست خارج از نمونه یکی از مراحل ضروری در فرآیند اعتبارسنجی استراتژیهای ترید محسوب میشود.
جمعبندی
یک بکتست حرفهای تنها با نگاه به میزان سوددهی یک استراتژی کامل نمیشود. به عنوان یک تریدر، باید علاوه بر سود نهایی، عواملی مانند درصد معاملات موفق، نسبت ریسک به ریوارد، عملکرد استراتژی در شرایط مختلف بازار و … را هم بررسی کنید. این به شما کمک میکند تا نقاط قوت و ضعف استراتژی خود را بهتر بشناسید و بر اساس دادههای واقعی بازار تصمیمگیری کنید،
اگر میخواهید قبل از به خطر انداختن سرمایه خود در بازار واقعی، بدانید استراتژی معاملاتیتان واقعاً چقدر کارایی دارد، «استراتژی سنتر» یک پلتفرم حرفهای برای تحلیل و ارزیابی دقیقتر روشهای معاملاتی است. این پلتفرم به شما کمک میکند عملکرد استراتژیها را فراتر از یک نتیجه ساده بررسی کنید و با معیارهایی مانند میزان سوددهی، افت سرمایه، درصد معاملات موفق، تعداد معاملات و نحوه عملکرد استراتژی در شرایط مختلف بازار، تصویر کاملتری از نقاط قوت و ضعف آن به دست آورید.
با استفاده از «استراتژی سنتر» میتوانید به مجموعهای از استراتژیهای معاملاتی در سبکهای مختلف مانند پرایس اکشن، ICT، مکانیکال و ایچیموکو دسترسی داشته باشید و منطق پشت هر روش را بهتر بشناسید. این پلتفرم به شما امکان میدهد استراتژیهای مختلف را با یکدیگر مقایسه کنید، ایدههای معاملاتی جدید پیدا کنید و با بررسی ساختار هر روش، سبک معاملاتی خود را توسعه دهید.
آموزش فارکس از صفر بدون هزینه
آموزش فارکس از صفر کاملا رایگان! شامل مفاهیم پایه، کار با بروکر و استراتژی معاملاتی در بازار فارکس
مهمترین اشتباهی که میتواند نتایج بکتست را بیاعتبار کند چیست؟
استفاده از اطلاعات آینده (Look-ahead Bias) مهمترین خطاست. در این حالت، معاملهگر هنگام بکتست از دادههایی استفاده میکند که در زمان واقعی معامله در دسترس نبودهاند و همین موضوع نتایج را غیرواقعی میکند.
برای یک بکتست معتبر به چه تعداد معامله نیاز است؟
عدد ثابتی وجود ندارد، اما هرچه تعداد معاملات و تنوع شرایط بازار بیشتر باشد، نتایج قابلاعتمادتر خواهند بود. بررسی استراتژی روی بیش از ۱۰۰ معامله معمولاً دید واقعبینانهتری ارائه میدهد.
چرا باید هزینههایی مانند کارمزد و کمیسیون را در بکتست لحاظ کرد؟
زیرا این هزینهها در معاملات واقعی از سود نهایی کسر میشوند. نادیده گرفتن آنها، بهویژه در استراتژیهای اسکالپ، میتواند سودآوری یک استراتژی را بیش از حد واقعی نشان دهد.
بیشبرازش (Overfitting) در بکتست به چه معناست؟
بیشبرازش زمانی رخ میدهد که قوانین استراتژی بیش از حد برای دادههای گذشته بهینه شوند؛ در نتیجه، سیستم روی دادههای گذشته عملکرد عالی دارد اما در بازار واقعی موفق عمل نمیکند.
تست خارج از نمونه (Out-of-Sample Testing) چه مزیتی دارد؟
این روش عملکرد استراتژی را روی دادههایی که در فرآیند طراحی استفاده نشدهاند ارزیابی میکند و مشخص میسازد که آیا استراتژی در شرایط جدید بازار نیز قابلیت سودآوری و پایداری دارد یا خیر.
فیوچرز به معاملهگران امکان میدهد بدون خرید مستقیم دارایی، از تغییرات قیمت در بازارهای صعودی و نزولی استفاده کنند.💡 نکات کلیدیفیوچرز (Futures) امکان معامله در هر دو جهت بازار، یعنی لانگ (Long) و شورت (Short)، را فراهم میکند. قراردادهای فیوچرز به دو گروه اصلی دارای سررسید و دائمی…
بسیاری از معاملهگران تازهکار تصور میکنند مهمترین قدم برای کسب سود، پیدا کردن یک کانال سیگنال خوب است. اما تجربه ما در بازار نشان میدهد بخش زیادی از ضررها، حتی قبل از ورود به معامله اتفاق میافتد؛ زمانی که کاربر یک کانال نامعتبر را انتخاب میکند، بدون مدیریت سرمایه…
تصمیمگیری بر اساس سودهای غیر واقعی، اعتماد به یک استراتژی و اجرای آن بدون بررسی و تست کافی میتواند هزینههای سنگینی برایتان به همراه داشته باشد.💡 نکات کلیدیوینریت بالا بهتنهایی نشاندهنده سودده بودن یک استراتژی معاملاتی نیست و باید معیارهای دیگری مانند نسبت سود به…
💡 نکات کلیدیاثبات تحویل (POD) تأیید میکند که مشتری محصول را سالم دریافت کرده است، اما اثبات ارسال فقط نشان میدهد که محصول فرستاده شده است.E-POD کاغذبازی و کارهای دستی را حذف میکند و وضعیت تحویل را بهصورت لحظهای ارائه میدهد.POD بهطور ویژه برای صدور امن اسناد حساس مانند…
در معاملات فیوچرز اوربیت، استفاده از اهرم میتواند سود و زیان احتمالی را همزمان افزایش دهد، بنابراین مدیریت ریسک و تعیین حد ضرر اهمیت زیادی دارد.💡 نکات کلیدیپیش از شروع معاملات فیوچرز اوربیت، ساخت حساب، فعالسازی 2FA و انتقال دارایی به کیف پول فیوچرز…
فیوچرز به معاملهگران امکان میدهد بدون خرید مستقیم دارایی، از تغییرات قیمت در بازارهای صعودی و نزولی استفاده کنند.💡 نکات کلیدیفیوچرز (Futures) امکان معامله در هر دو جهت بازار، یعنی لانگ (Long) و شورت (Short)، را فراهم میکند. قراردادهای فیوچرز به دو گروه اصلی دارای سررسید و دائمی…
بسیاری از معاملهگران تازهکار تصور میکنند مهمترین قدم برای کسب سود، پیدا کردن یک کانال سیگنال خوب است. اما تجربه ما در بازار نشان میدهد بخش زیادی از ضررها، حتی قبل از ورود به معامله اتفاق میافتد؛ زمانی که کاربر یک کانال نامعتبر را انتخاب میکند، بدون مدیریت سرمایه…
تصمیمگیری بر اساس سودهای غیر واقعی، اعتماد به یک استراتژی و اجرای آن بدون بررسی و تست کافی میتواند هزینههای سنگینی برایتان به همراه داشته باشد.💡 نکات کلیدیوینریت بالا بهتنهایی نشاندهنده سودده بودن یک استراتژی معاملاتی نیست و باید معیارهای دیگری مانند نسبت سود به…
شماره موبایل خود را وارد کنید تا کد تأیید برایتان ارسال شود.
کد تأیید
کد ۵ رقمی ارسالشده به را وارد کنید.
خوش آمدید!
در حال انتقال...
شماره موبایل خود را وارد کنید
برای ذخیره نتیجه آزمون، لطفاً شماره موبایل خود را وارد کنید.
لطفاً یک شماره موبایل معتبر وارد کنید (11 رقم، شروع با 09)
به آزمون تعیین میزگرد تریدرها خوش آمدید.
برای خروجی درست، دنبال پاسخ درست نباشید و واقعا آن پاسخی که به شما نزدیک تر هست را انتخاب نمایید. این آزمون پاسخ صحیح ندارد و همه گزینه ها صحیح هستند.




دیدگاهها
هنوز دیدگاهی ثبت نشده است.
ارسال دیدگاه جدید