💡 نکات کلیدی استراتژی معاملاتی لانگ استرادل
- لانگ استرادل از خرید همزمان یک اختیار خرید(Call) و یک اختیار فروش(Put) با قیمت اعمال و تاریخ سررسید یکسان تشکیل میشود.
- این استراتژی زمانی کاربرد دارد که معاملهگر انتظار حرکت قابل توجه قیمت را دارد، اما جهت آن را نمیداند.
- حداکثر زیان لانگ استرادل به مجموع پرمیوم پرداخت شده برای خرید دو اختیار محدود است.
- دو نقطه سر به سر این استراتژی از جمع و تفریق مجموه پرمیومها با قیمت اعمال محاسبه میشود.
- افزایش نوسان ضمنی میتواند به نفع لانگ استرادل باشد. در مقابل، گذشت زمان و کاهش نوسان ضمنی ممکن است ارزش آن را کاهش دهد.
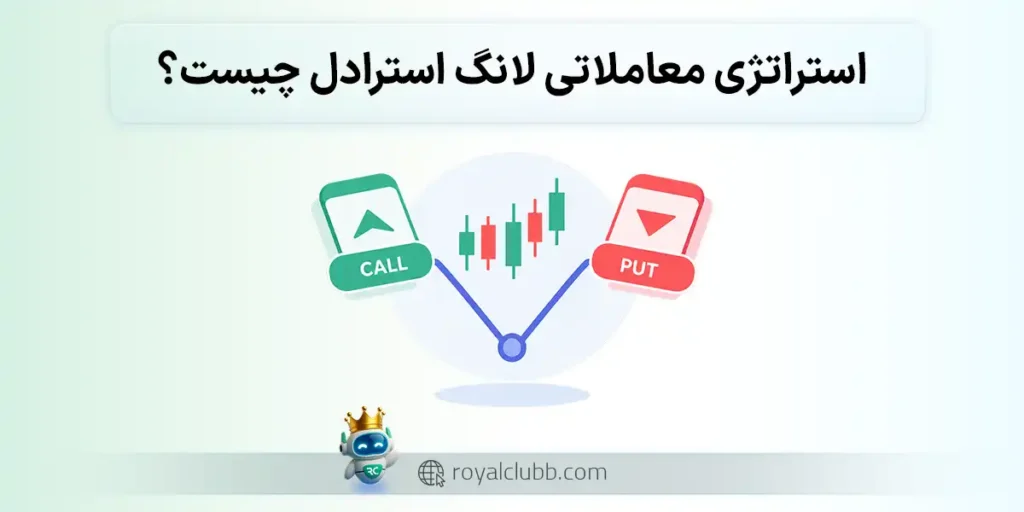
استراتژی معاملاتی لانگ استرادل چیست؟ لانگ استرادل یکی از استراتژیهای معاملاتی در بازار اختیار معامله است که برای استفاده از حرکت قابلتوجه قیمت دارایی پایه، بدون نیاز به پیشبینی جهت دقیق حرکت، به کار میرود. در این استراتژی، معاملهگر بهطور همزمان یک اختیار خرید (Call) و یک اختیار فروش (Put) با قیمت اعمال و تاریخ سررسید یکسان خریداری میکند.
در ادامه این مقاله، این استراتژی را از جنبههای مختلف بررسی میکنیم تا با ساختار و عملکرد لانگ استرادل آشنا میشویم. همچنین، قرار است به شرایط مناسب استفاده از این استراتژی و تاثیر گریکها و ریسکهای آن بپردازیم و تفاوت لانگ استرادل و لانگ استرانگل را توضیح میدهیم تا تصویری روشن از این استراتژی داشته باشید.
استراتژی معاملاتی لانگ استرادل(Long Straddle) چیست و چطور کار میکند؟
تعریف ساده استراتژی استرادل خرید
لانگ استرادل استراتژی معاملاتی متشکل از خرید یک اختیار خرید(Call) و اختیار فروش(Put) است. طبق این استراتژی، یک اختیار خرید و اختیار فروش روی یک دارایی پایه با قیمت اعمال یکسان(Strike price) و تا سررسید یکسان خریداری میشوند. در این صورت، اگر قیمت دارایی پایه به سمت بالا یا پایین حرکت کند، ارزش یکی از این اختیارها افزایش پیدا میکند. به این ترتیب، معاملهگر صاحب سود میشود.
چرا لانگ استرادل یک استراتژی خنثی نسبت به جهت بازار است؟
لانگ استرادل یک موقعیت خرید همزمان اختیار خرید و اختیار فروش است. این به معناست که اگر قیمت سهام پایه از نقطه سر به سر بالاتر حرکت کند، ارزش call(خرید) افزایش پیدا کند.در مقابل اگر قیمت سهام پایه از نقطه سر به سر پایینتر بیاید، ارزش Put(فروش) افزایش پیدا میکند.
به همین دلیل که معاملهگر در زمان ورود قادر به پیشبینی مشخصی جهت حرکت قیمت نیست، Long Straddle را نسبت به جهت بازار خنثی میدانند. بنابراین، چیزی که در لانگ استرادل مهم است، شدت حرکت است، نه جهت حرکت.
البته منظور از خنثی بودن نسبت به جهت بازار به معنی بدون ریسک بودن استراتژی نیست. استراتژی لانگ استرادل زمانی میتواند موفق باشد که نوسانات قیمت افزایش داشته باشند، اما اگر ارزش سهام پایه ثابت بماند و تا زمان تاریخ انقضا تغییری نکند، هر دو جهت اختیار خرید و اختیار فروش بیارزش میشوند و ممکن است بخش زیادی یا تمام ارزش خود را از دست بدهند و معاملهگر زیان کند. برای همین لانگ استرادل بیشتر برای زمانی مناسب است که معاملهگر انتظار حرکت شدید در قیمت را دارد اما جهت آن را نمیداند.
اجزای سازنده استراتژی معاملاتی لانگ استرادل؛ کال آپشن و پوت آپشن هم قیمت و هم سررسید
لانگ استرادل از دو قرارداد خزید و فروش تشکیل میشود که هر دوی این قراردادها روی یک دارایی پایه(Underlying Asset) با قیمت اعمال یکسان(Strike Price) و تاریخ سررسید یکسان(Expiration Date) قرار دارند. قرارداد خرید یا همان کال آپشن(Call Option) زمانی منجر به سود میشود که ارزش دارایی پایه به بالاتر از قیمت سررسید برسد. در مقابل، قرار فروش یا پوت آپشن(Put Option) زمانی سودآور است که ارزش دارایی پایه پایینتر از قیمت سررسید شود.
معاملهگر برای خرید این دو اختیار نیازمند Premium یا همان پرداخت حق بیمه(هزینه اختیار معامله) است. به همین دلیل، هزینه هردو قرارداد روی نتیجه نهایی استراتژی لانگ استرادل اهیمت دارند.
چه زمانی از استراتژی معاملاتی لانگ استرادل استفاده کنیم؟
انتخاب زمان مناسب استفاده از استراتژی Long Straddle اهمیت بالایی دارد، چون این استراتژی زمانی میتواند سودآور باشد که انتظار حرکت قیمت وجود داشته باشد اما جهت آن مشخص نباشد. در چنین شرایطی، علاوه بر احتمال وقوع یک حرکت بزرگ، باید میزان نوسان و هزینه خرید اختیارهای خرید و فروش بررسی شوند. درادامه این بخش، شرایطی که میتواند زمینه مناسب برای استفاده از لانگ استرادل باشد را بررسی میکنیم و سپس به نقش نوسان ضمنی(IV) در تصمیم ورود به استراتژی میپردازیم.
بهترین شرایط بازار برای ورود؛ رویدادهای پر نوسان
یکی از عوامل موثر بر روند بازار، رویدادهای اقتصادی هستند. رویدادهایی مانند تورم، اخبار مهم، تصمیمات بانک مرکزی و تصمیمات کمیته بازار آزاد فدرال(FOMC) میتوانند موقعیتهای معاملاتی ایجاد کنند. در چنین شرایطی انتظار نوسانات قابل توجهای در بازار وجود دارند و بهترین فرصت برای ورود به معاملات است. در این موقعیت که انتظار حرکت شدید قیمت وجود دارد اما جهت آن مشخص نیست، استراتژی Long Straddle میتواند کمک کننده باشد تا معاملهگر از یک حرکت بزرگ قیمت در هر دو جهت سود ببرد.
البته وقوع یک رویداد به تنهایی نمیتواند دلیل سودده بودن استراتژی باشد، بلکه حرکت قیمت دارایی پایه باید از هزینه کل پرمیوم)حق بیمه پرداخت شده) بیشتر باشد.
نقش نوسان ضمنی(IV) در تصمیم ورود به معامله
نوسان ضمنی یا Implied Volatility نشان دهنده میزان بزرگی حرکت قیمت سهام پایه در هر دو جهت است. یعنی مشخص میکند که بازار انتظار حرکت بزرگی از قیمت را دارد اما جهت آن مشخص نیست.
از آنجایی که لانگ استرادل از ترکیب اختیار خرید و اختیار فروش تشکیل میشود، میزان نوسان ضمنی(IV) میتواند روی هر دو بخش استراتژی اثر بگذارد.
به طور کلی، افزایش حف بیمه اختیارها(Premium) با افزایش نوسان ضمنی(IV) همراه است. یعنی اگر معاملهگر در شرایط ضمنی بالا استراتژی لانگ استرادل را خریداری کند، هزینه اولیه نیز بیشتر میشود. بنابراین، نمیتوان فقط با اتکا به IV بالا وارد یک معامله شد، بلکه معاملهگر باید حرکت مورد انتظار قیمت و هزینه پرمیوم پرداختی را بررسی کند که آیا حرکت قیمت میتواند هزینه پریموم را پوشش بدهد یا خیر.
برای ارزیابی بهتر شرایط نوسان، معاملهگر میتواند IV فعلی را در کنار سطوح گذشته آن مقایسه کند. برای این کار شاخصهایی مانند IV Rank و IV Percentile میتوانند به معاملهگر کمک کنند تا IV را با دورههای گذشته بررسی کنند.
بنابراین، بهترین عملکرد این است که معاملهگر هنگام بررسی استراتژی لانگ استرادل میزان IV را در کنار قیمت اختیارها، زمان باقی مانده تا سررسید و میزان حرکت مورد انتظار قیمت را بررسی کندو سپس تصمیم به ورود به معامله بگیرد.
محاسبه سود و زیان استراتژی معاملاتی لانگ استرادل(با مثال عددی)
میزان سود در استراتژی Long Straddle به ارزش دارایی پایه در زمان خروج از معامله یا زمان سررسید و مجموع پرمیموم پرداخته شده برای خرید اختیارهای خرید و فروش بستگی دارد. در ادامه این بخش، برای درک بهتر نحوه عملکرد لانگ استرادل و نحوه محاسبه سود و زیان با مثال عددی توضیح میدهیم:
نحوه محاسبه دو نقطه سر به سر(فرمول و مثال)
از آنجایی که در لانگ استرادل دو نقطه سر به سر وجود دارد، معاملهگر میتواند از یک حرکت شدید قیمت در هر دو جهت صعودی و نزولی سود ببرد. فرمول محاسبه سود در نقطه سر به سر بالا و نقطه سر به سر پایین به شکل زیر است:
فرمول نقطه سر به سر بالا:
قیمت اعمال + مجموع پرمیوم پرداختی
و فرمول نقطه سر به سر پایین:
قیمت اعمال – مجموع پرمیوم پرداختی
برای درک بهتر به این توجه کنید. فرض کنید قیمت اعمال(Strike Price) هر دو اختیار خرید و فروش 100 دلار است و معاملهگر برای خرید Call و Put مجموعا 8 دلار پرداخته کرده است(هر اختیار 4 دلار). در این صورت:
نقطه سر به سر بالا برابر است با:
108 = 8 + 100
و نقطه سر به سر پایین برابر است با:
92 = 8 – 100
بنابراین، اگر قیمت سهام پایه در زمان سررسید به 108 دلار یا 92 دلار برسد، معامله به نقطه سر به سر میرسد. اگر حرکت قیمت بالاتر از 108 دلار یا پایینتر از 92 دلار بشود، معامله در محدوده سوددهی قرار میگیرد. اما اگر در زمان سررسید قیمت سهام پایه مابین 92 دلار تا 108 دلار قرار بگیرد، یعنی حرکت قیمت آنقدر بزرگ نبوده که سود Call و Put بتواند کل 8 دلار پرمیوم را جبران کند.
به طور مثال، اگر قیمت سهام پایه در زمان سررسید بشود 105 دلار، Call فقط 5 دلار ارزش دارد اما Put ارزشی ندارد، چون قیمت بازار بالاتر از قیمت اعمال است. بنابراین، از 8 دلار هزینهای که برای خرید استراتژی لانگ استرادل پرداخت شده است، فقط 5 دلار جبران شده و معاملهگر 3 دلار زیان کرده است.
حداکثر سود در استراتژی معاملاتی لانگ استرادل
در استراتژی لانگ استرادل، پتانسیل سود در روند صعودی نامحدود(Unlimited) است. در مقابل، در روند نزولی قیمت به دلیل آنکه قیمت سهام نمیتواند زیر صفر بشود، پتانسیل سود محدود میشود. به طور مثال، فرض کنید قیمت اعمال همان 100 دلار و مجموع پرمیوم 8 دلار است. اگر قیمت دارایی پایه در زمان سررسید به 120 دلار برسد، ارزش Call برابر با 20 دلار میشود. سود خالص از این معامله به این صورت محاسبه میشود:
برای مثال، اگر قیمت اعمال ۱۰۰ دلار و مجموع پرمیوم پرداختی ۸ دلار باشد، در صورتی که قیمت دارایی در زمان سررسید به ۱۲۰ دلار برسد، ارزش ذاتی Call برابر با ۲۰ دلار خواهد بود. برای محاسبه سود خالص، پرمیوم پرداختی از ارزش اختیار کسر میشود:
ارزش اختیار − پرمیوم پرداختی = سود خالص
۲۰ − ۸ = ۱۲ دلار
بنابراین، سود خالص معامله در این مثال ۱۲ دلار خواهد بود.
هرچه حرکت قیمت صعودی باشد، سود بالقوه نیز افزایش پیدا میکند. بنابراین، ویژگی اصلی لانگ استرادل این است که زیان در آن محدود به پرمیوم پرداختی است اما در سمت صعودی آن هیچ محدودیتی برای سود وجود ندارد.
نمودار سود و زیان V شکل(Payoff Diagram)
نمودار سود و زیان در لانگ استرادل از لحاظ شکلی شبیه به حرف بزرگ V است. در این نمودار، خط افقی نشاندهنده قیمت دارایی پایه و خط عمودی نشاندهنده سود و زیان معامله است. در این نمودار، پایینترین نقطه در محدوده قیمت اعمال(Strike Price) قرار دارد، چون در آن محدوده هر دو اختیار خرید و فروش ارزشی ندارند و معاملهگر کل پرمیوم پرداختی را از دست میدهد.
در مثال بالا، قیمت اعمال 100 دلار و مجموع پرمیوم پرداختی 8 دلار بود. در آن مثال نقاط سر به سر روی 92 دلار و 108 دلار قرار داشت. حالا فرض کنید که قیمت دارایی پایه در زمان سررسید بین این دو نقطه قرار بگیرد. در این صورت معامله در محدوده زیان قرار دارد، اما اگر از نقطه 108 دلار به بالا عبور کند یا از 92 دلار پایینتر حرکت کند در آن صورت معامله وارد محدوده سود میشود.
به همین دلیل، روی نمودار هر دو شاخه دو طرف قیمت اعمال به سمت بالا حرکت میکند. در سمت صعودی نمودار با افزایش بیشتر قیمت، سود Call نیز افزایش پیدا میکند. در سمت نزولی نمودار با کاهش بیشتر قیمت، ارزش Put نیز بیشتر میشود. این ساختار V شکل نشان میدهد که لانگ استرادل برای کسب سود نیازمند حرکت شدید قیمت در هر دو جهت است.
گریکها در استراتژی معاملاتی لانگ استرادل؛ عامل موفقیت یا شکست
در لانگ استرادل عواملی مانند تغییرات قیمت، نوسانات ضمنی و گذشت زمان روی ارزش موقعیت معاملاتی تغییر ایجاد میکند. در ادامه این بخش، اثر هر سر عامل و نقش گریکهای اصلی در عملکرد استراتژی را بررسی میکنیم:
وگا(Vega)؛ چرا نوسان دوست شماست
به میزان حساسیت قیمت اختیار معامله نسبت به تغییرات نوسان ضمنی(IV)، وگا(Vega) میگویند. به طور کلی، هرچه نوسانات ضمنی افزایش پیدا میکند، ارزش اختیار معامله نیز افزایش پیدا میکند. و بالعکس، با کاهش نوسانات ضمنی، ارزش اختیار نیز کاهش پیدا میکند.
در لانگ استرادل، معاملهگر هر دو اختیار خرید و فروش را میخرد. بنابراین، این موقعیت میتواند از افزایش نوسانات ضمنی سود ببرد. به موقعیت Long Vega میگویند، چون با افزایش IV ارزش هر دو اختیار خرید و فروش افزایش پیدا میکند و در نتیجه، ارزش لانگ استرادل بیشتر میشود.
به طور مثال، اگر وگای یک اختیار 10% باشد و نوسانات ضمنی 1% افزایش پیدا کند، ارزش اختیار حدود 10/0 واحد بیشتر میشود. البته این برای زمانی است که سایر عوامل موثر بر حرکت قیمت(نرخ بهره، قیمت دارایی پایه و زمان باقی مانده تا سررسید) ثابت باقی مانده باشند.
نکته مهم دیگر این است که وگا برای تمامی اختیارها یکسان نیست، بلکه مقدار تاثیر وگا روی شرایط اختیار به میزان زمان باقی مانده سررسید بستگی دارد. در نتیجه، هرچه IV افزایش داشته باشد، خریدار لانگ استرادل نیز منفعت کسب میکند. در مقابل، اگر نوسانات ضمنی کاهش داشته باشد، ارزش موقعیت نیز پایین میآید. به همین دلیل، زمان خرید لانگ استرادل معاملهگر باید تغییرات IV را در کنار حرکت قیمت ارزیابی و بررسی کند.
تتا(Theta) و زوال زمانی
تتا نشاندهنده تغییر قیمت یک اختیار معامله در اثر گذشت زمان است. هرچه اختیار خریداری شده معامله به زمان سررسید نزدیک میشود، بخش زمانی آن کاهش پیدا میکند که به این فرآیند زوال زمانی(Time Decay) میگویند. برای همین، تتا برای خریداران اختیار معامله اثر منفی دارد، چون با گذشت زمان ارزش اختیار کاهش پیدا میکند.
از آنجایی که در لانگ استرادل معاملهگر هر دو اختیار خری و فروش را میخرد، گذشت زمان روی ارزش هر دو اختیار اثر منفی میگذارد. اگر قیمت دارایی پایه ثابت باقی بماند و حرکت نکند، کاهش ارزش زمانی باعث کاهش ارزش کل موقعیت لانگ استرادل میشود.
زوال زمانی با نزدیک شدن به تاریخ سررسید بیشتر میشود. بنابراین، زمان خرید استراتژی لانگ استرادل علاوه بر پیشبینی حرکت قیمت، باید به زمان باقی مانده تا سررسید نیز توجه کرد، چون هرچه زمان بیشتری بگذرد، اختیارها فرصت کمی برای ارزش پیدا کردن دارند. پس، در تتا زوال زمانی ثابت نیست، بلکه هرچه به تاریخ سررسید نزدیک میشویم، میزان آن نیز افزایش پیدا میکند.
گاما(Gamma) و دلتا(Delta)؛ رفتار پوزیشن با حرکت قیمت
دلتا نشاندهنده واکنش قیمت یک اختیار معامله در برابر تغییر قیمت دارایی پایه است. در مقابل، گاما نشاندهنده میزان تغییر دلتا در برابر تغییر قیمت دارایی پایه است. به زبان سادهتر، دلتا واکنش قیمت اختیار را و گاما میزان تغییرات این واکنش را نشان میدهند.
در لانگ استرادل، معاملهگر هر دو اختیار خرید و فروش را میخرد. هر دوی این اختیارها گامای مثبت دارند. پس، با حرکت قیمت دارایی پایه، دلتاهای Call و Put نیز تغییر میکند. به طور مثال، اگر قیمت دارایی پایه افزایش پیدا کند، دلتای Call نیز بیشتر میشود، اما اگر قیمت پایین حرکت کند، دلتای Put منفیتر میشود. در نتیجه، حرکت قیمت روی یکی از اختیارهای معامله حساسیت بیشتری پیدا میکند.
گاما روی اختیارهایی بیشتر است که قیمت آنها نزدیک به قیمت اعمال(Strike Price) است و تا زمان سررسیدشان چیزی نمانده است. گاما در لانگ استرادل نشاندهنده دلتاهای Call و Put است که با حرکت قیمت دارایی پایه تغییر میکنند.
ریسکها و اشتباهات رایج در معامله لانگ استرادل
اینکه لانگ استرادل میتواند از هر دو جهت حرکت قیمت سود کسب کند، به معنای بدون ریسک بودن آن نیست. در ادامه، سه مورد از خطرات استفاده از لانگ استرادل را بررسی میکنیم:
خطر سقوط نوسان ضمنی (IV Crush) بعد از خبر
یکی از ریسکهای مهم در لانگ استرادل، کاهش شدید نوسان ضمنی(Implied Volatility) پس از انتشار یک خبر یا رویداد مهم است. پیش از چنین رویدادی، انتظار بازار برای حرکت قیمت میتواند باعث افزایش IV و در نتیجه افزایش پرمیوم اختیارها شود. پس از مشخص شدن نتیجه رویداد، ممکن است این انتظار کاهش پیدا کند و IV نیز افت کند.
این کاهش میتواند ارزش هر دو اختیار خرید و فروش را تحت تأثیر قرار دهد. در نتیجه، حتی اگر قیمت دارایی پایه پس از انتشار خبر حرکت کرده باشد، افت IV ممکن است بخشی از افزایش ارزش ناشی از این حرکت را خنثی کند. به این وضعیت معمولاً IV Crush گفته میشود.
بنابراین، در لانگ استرادل نباید فقط میزان حرکت قیمت پس از خبر را بررسی کرد. سطح IV پیش از ورود و احتمال کاهش آن پس از رویداد نیز میتواند بر نتیجه معامله اثر بگذارد.
خطر بیحرکت ماندن قیمت تا سررسید
لانگ استرادل برای اینکه بتواند هزینه خرید هر دو اختیار معامله را جبران کند، نیازمند حرکت شدید قیمت دارایی پایه است. اما اگر قیمت دارایی پایه تا پایان زمان سررسید حرکتی نکند یا حرکت بزرگی نداشته باشد و نزدیک قیمت اعمال باقی بماند، ارزش هر دو اختیار کاهش پیدا میکند.
در صورتی که شرایط تغییر نکند، ممکن است ارزش هر دو اختیار از بین برود و معاملهگر کل پرمیوم پرداخته شده را از دست بدهد و زیان کند. بنابراین، میتوان گفت بدترین شرایط برای لانگ استرادل ثابت ماندن قیمت دارایی پایه است. به ویژه زمانی که نوسانات ضمنی(IV) نیز کاهش پیدا میکنند.
در نتیجه، در استراتژی لانگ استرادل مشخص نبودن حرکت قیمت کافی نیست، بلکه قیمت باید در طول معامله و تا زمان تاریخ سررسید باید به اندازهای حرکت کند که هزینه خرید Call و Put را پوشش بدهد.
نکته اجرایی خروج قبل از سررسید و اعمال خودکار
در لانگ استرادل نیاز نیست که معاملهگر تا پایان سررسید منتظر بماند و میتواند قبل از آن موقعیت را ببند و از معامله خارج شود. در این صورت، هر دو اختیار با انجام معامله معکوس بسته میشوند و نتیجه به ارزش آنها در زمان خروج و پرمیوم پرداخت شده بستگی دارد.
اما اگر معاملهگر تصمیم بگیرد که اختیارها را تا پایان زمان سررسید نگه دارد، در این صورت ارزش هر اختیار براساس قیمت دارایی پایه و قیمت اعمال محاسبه میشود. به طور مثال، اگر قیمت اعمال 100 دلار باشد و قیمت دارایی پایه در زمان سررسید 120 دلار باشد، اختیار خرید ارزش ذاتی دارد اما اختیار فروش ارزش ذاتی ندارد.
در بعضی بازارها و قراردادها، اختیارهایی که در زمان سررسید شرایط لازم را داشته باشند، به صورت خودکار اعمال میشوند. نحوه این اعمال به نوع قرارداد، بازار و مقررات کارگزار بستگی دارد. بنابراین، معاملهگر باید قبل از زمان سررسید باید از شرایط اعمال اختیارهای معامله خود اطلاعاتی کسب کند.
همچنین، معاملهگر باید پیش از زمان سررسید مشخص کند که تصمیم به خروج و بستن اختیارها را دارد یا میخواهد آنها را تا زمان سررسید نگه دارد. اگر تصمیم به نگه داشتن داشته باشد، باید شرایط اعمال اختیارها را بررسی کند.
تفاوت استراتژی معاملاتی لانگ استرادل و لانگ استرانگل چیست؟
لانگ استرادل (Long Straddle) و لانگ استرانگل (Long Strangle) هر دو از خرید همزمان یک اختیار خرید (Call) و یک اختیار فروش (Put) تشکیل میشوند و زمانی مورد توجه قرار میگیرند که معاملهگر انتظار حرکت قابل توجه قیمت دارایی پایه را دارد، اما جهت این حرکت را نمیداند. با این حال، این دو استراتژی از نظر قیمت اعمال، هزینه اولیه و فاصله نقاط سربهسر با یکدیگر تفاوت دارند.
تفاوت در قیمت اعمال، هزینه و فاصله نقاط سربه سر
در لانگ استرانگل (Long Strangle)، معاملهگر یک اختیار خرید و یک اختیار فروش خارج از ارزش ذاتی (Out-of-the-Money) را با تاریخ سررسید یکسان خریداری میکند. قیمت اعمال Call بالاتر از قیمت اعمال Put قرار دارد. برای مثال، اگر قیمت اعمال Call برابر با ۶۵ دلار و قیمت اعمال Put برابر با ۵۵ دلار باشد، دو اختیار قیمت اعمال متفاوتی خواهند داشت.
در مقابل، در استراتژی لانگ استرادل (Long Straddle)، قیمت اعمال Call و Put یکسان است و هر دو اختیار تاریخ سررسید یکسانی دارند.
تفاوت دیگر این دو استراتژی به هزینه اولیه مربوط میشود. لانگ استرانگل معمولاً نسبت به لانگ استرادل هزینه اولیه کمتری دارد، زیرا هر دو اختیار با قیمت اعمال متفاوت و خارج از ارزش ذاتی خریداری میشوند. در مقابل، هزینه اولیه لانگ استرادل معمولاً بیشتر است.
در عوض، لانگ استرانگل برای رسیدن به نقطه سربهسر به حرکت بزرگتری در قیمت دارایی پایه نیاز دارد. در لانگ استرادل، اگرچه هزینه اولیه بیشتر است، اما قیمت دارایی پایه برای جبران این هزینه به حرکت کمتری در یکی از دو جهت نیاز دارد.
معیارهای انتخاب بین لانگ استرادل و لانگ استرانگل
انتخاب بین لانگ استرادل و لانگ استرانگل به عواملی مانند هزینه اولیه، قیمتهای اعمال، میزان حرکت مورد انتظار قیمت، فاصله نقاط سربهسر، نوسان ضمنی (IV) و زمان باقیمانده تا سررسید بستگی دارد. لانگ استرادل با قیمت اعمال یکسان برای Call و Put، معمولاً هزینه اولیه بیشتری دارد؛ در مقابل، لانگ استرانگل با قیمتهای اعمال متفاوت، معمولاً هزینه کمتری ایجاد میکند اما به حرکت بزرگتری در قیمت دارایی پایه نیاز دارد.
در انتخاب میان این دو ساختار، نمیتوان بهترین استراتژی معاملاتی را برای همه شرایط یکسان در نظر گرفت؛ بلکه باید هزینه ورود، میزان حرکت مورد انتظار و فاصله نقاط سربهسر از قیمت فعلی دارایی پایه را در کنار سایر شرایط قرارداد بررسی کرد.
استراتژی معاملاتی لانگ استرادل در برابر شورت استرادل(مقایسه)
لانگ استرادل(Long Straddle) و شورت استرادل(Short Straddle) را میتوان از نظر ساختار کلی شبیه به یکدیگر تعریف کرد. یعنی هردو استراتژی شامل خرید یک اختیار خرید(Call) و یک اختیار فروش(Put) هستند که قیمت اعمال و تاریخ سررسید یکسانی دارند. اما تفاوت اصلی این دو در این است که در لانگ استرادل معاملهگر هر دو اختیار را میخرد اما در شورت استرادل معاملهگر هر دو اختیار را میفروشد.
همچنین، در لانگ استرادل معاملهگر برای خرید Call و Put پرمیموم پرداخت میکند و زیان آن به مجموع پرمیوم پرداختی محدود میشود و این استراتژی زمانی قابل استفاده است که معاملهگر انتطار یک حرکت بزرگ در قیمت دارایی پایه یا افزایش نوسانات ضمنی(IV) دارد.
درمقابل، اما این فرآیند معکوس است. یعنی در استراتژی شورت استرادل معاملهگر پرمیوم دریافت میکند و زمانی هم این استراتژی قابل استفاده است که معاملهگر انتظار دارد قیمت دارایی پایه در محدوده پایینی باقی بماند و نوسان زیادی نداشته باشد. حداکثر سود در این استراتژی به پرمیوم دریافتی محدود است و اگر حرکت قیمت شدید باشد، معاملهگر زیان بسیار زیادی را متحمل میشود و این زیان در سمت صعودی نامحدود میشود.
تفاوت دیگر این دو به گذشت زمان و تغییرات نوسان ضمنی مربوط است. در لانگ استرادل گذششت زمان اثر منفی دارد و با کاهش نوسان ضمنی(IV) ارزش موقعیت معاملاتی نیز کاهش پیدا میکند. اما در شورت استرادل زوال زمانی(Time Decay) بله نفع فروشنده اختیارها است و افزایش نوسان ضمنی آسیبی به موقعیت معاملاتی نمیزند.
در نتیجه، این دو استراتژی از نظر ساختار ظاهری شبیه یکدیگر هستند اما رابطهشان با حرکت قیمت، نوسان ضمنی، گذشت زمان و ریسک کاملا متفاوت است. در لانگ استرادل زیان به هزینه خرید اختیارها محدود میشود اما در شورت استرادل سود محدود است ولی در صورت حرکت شدید قیمت، زیان نامحدود میشود.
لانگ استرادل در بازار اختیار معامله ایران(نکات بومی)
در ایران نیز لانگ استرادل بر پایه خرید همزمان اختیار خرید و فروش برقرار است. اما معاملهگر ایرانی باید علاوه بر بررسی قیمت اعمال، پرمیوم و تاریخ سررسید، به مقررات مربوط به اعمال و تسویه قرارداد نیز توجه داشته باشد. در ایران قراردادهای اختیار معامله تحت مقررات مشخصی معامله میشوند و هر قرارداد مشخصات جداگانهای دارد که در همان قرارداد اعلام میشود.
یکی از نکات مهم در استراتژی لانگ استرادل در ایران، فرآیند اعمال اختیار معامله است. در ایران، دارنده موقعیت باز خرید در صورتی که تمایل به اعمال قرارداد داشته باشد، باید درخواست اعمال خود را طبق ضوابط و در مهلت تعیینشده برای همان قرارداد ثبت کند. بنابراین، نگهداری قرارداد تا سررسید بهتنهایی برای اعمال آن کافی نیست.
نحوه تسویه قرارداد نیز به مشخصات و شرایط همان قرارداد اختیار معامله بستگی دارد و میتواند بهصورت نقدی یا فیزیکی انجام شود. در تسویه نقدی، مابهالتفاوت مربوط به اعمال قرارداد بهصورت وجه نقد تسویه میشود و در تسویه فیزیکی، تعهدات قرارداد از طریق معامله و تحویل دارایی پایه انجام میشود. همچنین، تسویه نقدی تنها در شرایط تعیینشده برای قرارداد، از جمله برای قراردادهای اختیار معامله در سود، امکانپذیر است. بنابراین، پیش از نگهداری اختیار معامله تا سررسید، باید نحوه تسویه و شرایط مربوط به آن در مشخصات قرارداد بررسی شود.
از طرف دیگر، معاملهگر لزومی ندارد تا پایان تاریخ سررسید منتظر بماند. یکی از روشهای خروج از بازار اختیار معامله، انجام معامله معکوس برای بستن موقعیت باز است. یعنی معاملهگر میتواند قبل از سررسید، هر دو اختیار را با انجام معامله معکوس ببندد. البته امکان خروج در زمان و قیمت موردنظر به نقدشوندگی قرارداد و وجود خریدار و فروشنده در بازار بستگی دارد.
جمعبندی
لانگ استرادل(Long Straddle) از خرید همزمان اختیار خرید و اختیار فروش تشکیل میشود که قیمت اعمال و تاریخ سررسید یکسانی دارند. این استراتژی مناسب زمانی است که معاملهگر انتظار حرکت شدید قیمت را دارد اما جهت آن را نمیداند. در این استراتژی زیان به مجموع پرمیوم پرداختی محدود میشود.
همچنین، عواملی مانند نوسانات ضمنی، گذشت زمان و میزان بزرگی حرکت قیمت روی نتیجه معامله تاثیر دارد. بنابراین، پیش از ورود به معامله، معاملهگر باید هزینه معامله، نقاط سر به سر و شرایط قرارداد را بررسی کند.
شناخت ساختار استراتژیهایی مانند لانگ استرادل، تنها بخشی از مسیر یادگیری معاملهگری است. برای درک بهتر رفتار بازار، بررسی موقعیتهای معاملاتی و آشنایی با روشهای تحلیلی مختلف، میتوانید از آموزشها و خدمات رویال کلاب استفاده کنید. با مشاهده جلسات لایو ترید و مطالعه مطالب آموزشی استراتژی سنتر، دانش معاملاتی خود را توسعه دهید و با آگاهی بیشتری تصمیمگیری کنید.
سوالات متداول | استراتژی معاملاتی لانگ استرادل
آیا لانگ استرادل برای معاملات کوتاه مدت مناسب است؟
لانگ استرادل میتواند در معاملات کوتاه مدت نیز استنفاده شود، اما انتخاب سررسید و زمان ورود اهمیت زیادی دارد. در معاملات کوتاه مدت، تغییرات سریع نوسان ضمنی و زوال زمانی میتوانند تاثیر بیشتری روی ارزش موقعیت داشته باشد.
آیا افزایش IV همیشه به معنی سود در لانگ استرادل است؟
خیر. افزایش نوسانات ضمنی معمولا ارزش اختیارهای خریداری شده را افزایش میدهدآما سود یا زیان نهایی به عوامل دیگری مانند قیمت دارایی پایه، زمان باقی مانده و پرمیوم پرداختی نیز بستگی دارد.
چرا ممکن است قیمت دارایی حرکت کند اما لانگ استرادل همچنان وارد سود نشود؟
زیرا اندازه حرکت قیمت باید بتواند هزینه خرید هر دو اختیار را جبران کند. اگر حرکت قیمت کمتر از میزان موردنیاز برای رسیدن به نقطه سر به سر باشد، معامله همچنان میتواند در محدوده زیان قرار داشته باشد.
آیا لانگ استرادل را میتوان روی هر دارایی پایهای اجرا کرد؟
از نظر ساختار، لانگ استرادل میتواند روی داراییهایی اجرا شود که قراردادهای اختیار معامله معامله دارند. با این حال، نقدشوندگی قرارداد، فاصله قیمتهای اعمال، حجم معاملات و هزینه خرید اختیارها باید پیش از ورود بررسی شود.
مهمترین نکته قبل از اجرای لانگ استرادل چیست؟
پیش از اجرای این استراتژی باید مشخص شود که حرکت مورد نظر قیمت، با توجه به پرمیوم پرداختی و زمان باقی مانده، از نظر اندازه برای جبران هزینه معامله کافی است یا خیر. همچنین باید نقدشوندگی قرارداد و شرایط خروج از موقعیت بررسی شود.



دیدگاهها
هنوز دیدگاهی ثبت نشده است.