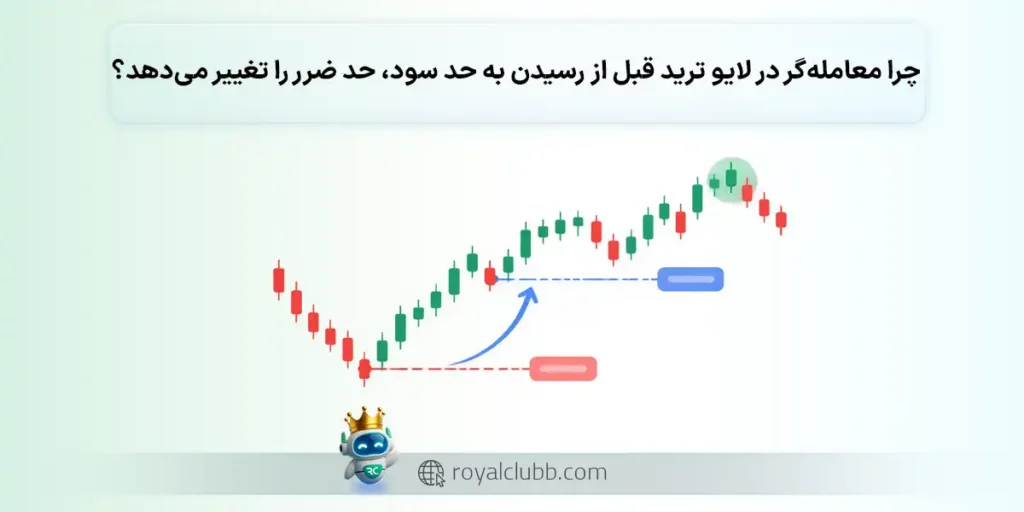
جابهجایی حد ضرر در لایو ترید به معنای تغییر سطح خروج از معامله پیش از رسیدن قیمت به حد سود است که میتواند با هدف مدیریت ریسک و بر اساس پلن معاملاتی یا در واکنش به هیجانات بازار انجام شود.
💡 نکات کلیدی
جابهجایی حد ضرر باید براساس دادههای تازه بازار و پلن معاملاتی انجام میشود، نه صرفا ترس از ضرر یا تمایل به حفظ سود.
انتقال حد ضرر به نقطه سر به سر با حد ضرر متحرک متفاوت است.
دورتر کردن حد ضرر از نقطه ورود و ثابت ماندن حجم معامله، ریسک بالقوه را افزایش میدهد.
برای ارزیابی تغییر حد ضرر، دلیل تصمیم را با پلن اولیه وشواهد بازپخش معالمه مقایسه کنید.
سودده یا زیانده بودن معامله به تنهایی نشان نمیدهد که تصمیم تغییر حد ضرر درست بوده است.
دلیل جابهجایی حد ضرر در لایو ترید میتواند بخشی از برنامه مدیریت معامله باشد. به عنوان مثال، معاملهگر ممکن است با مشاهده شکلگیری یک کف بالاتر در روند صعودی، حد ضرر را به سطح جدید منتقل بکند. در مقابل، ممکن است معاملهگر تحت تاثیر ترس از دست دادن سود شناور یا نگرانی از زیان، حد ضرر را بدون وجود دلیل تحلیلی تغییر بدهد.
برای تشخیص تفاوت این دو وضعیت صرفا نتیجه معامله تعیین کننده نیست، چون ممکن است تغییر حد ضرر به خروج زود هنگام از یک معامله سودده منجر شود. همچنین، ممکن است معامله با سود بسته شود اما معاملهگر برای جلوگیری از زیان، ریسک مشخص شده در ابتدای کار را افزایش بدهد.
در این مقاله، دلیل تغییر حد ضرر در لایو ترید را با بررسی سناریوهای معاملاتی، مقایسه میزان ریسک قبل و بعد از تغییر و ارزیابی تصمیمها در بازپخش معامله بررسی میکنیم. هدف این است که مشخص شود هر تغییر براساس چه قاعدهای انجام شده، چه هزینهای داشته و تا چه اندازه با برنامه اولیه معامله سازگار بوده است.
لایو ترید رایگان روزانه با معاملهگران حرفهای
تحلیل و معامله روزانه در بازار واقعی با ارائه نقاط ورود و خروج، مدیریت ریسک و اجرای استراتژیهای معاملاتی
در لایو ترید چه داده تازهای میتواند حد ضرر را تغییر دهد؟
جابهجایی حد ضرر در لایو ترید زمانی قابل توجیه است که دادههای جدید بازار با قواعد از پیش تعیینشده در پلن معاملاتی مطابقت داشته باشند. در جریان لایو ترید، قیمت به صورت مدام در حال تغییر است و در هر تغییر ممکن است اطلاعات تازهای درباره ساختار بازار، قدرت حرکت یا اعتبار سناریوی معاملاتی در اختیار معاملهگر قرار بدهد. با این حال نمیتوان هر حرکت قیمت را لازمه تغییر حد ضرر بدانیم، بلکه تصمیم تغییر حد ضرر زمانی قابل بررسی است که داده تازه با یک قاعده مشخص در برنامه معاملاتی ارتباط داشته باشد.
فرض کنید که معاملهگری بعد از شکست ی مقاومت وارد موقعیت خرید شده است. حد ضرر اولیه این معاملهگر پایینتر از آخرین کف معتبر قرار دارد، چون بازگشت قیمت به زیر آن سطح، اعتبار سناریوی صعودی را میتواند زیر سوال ببرد. اگر قیمت حرکت صعودی داشته باشد و یک کف بالاتر را ایجاد کند، ممکن است معاملهگر براساس استراتژی معاملاتی از پیش تعیین شده خود حد ضرر را به زیر این کف انتقال بدهد.
در چنین موقعیتی تغییر حد ضرر به معنای واکنش مثبت به قیمت نیست، بلکه به تغییر ساختار قیمت مربوط میشود. تغییر حد ضرر نباید صرفا به دلیل ایجاد شدن یک کف بالاتر باشد، بلکه این تغییر باید با روش معاملاتی، تایمفریم تحلیل و شرایطی که معاملهگر برای خروج تعریف کرده است، مطابقت داشته باشد.
در مقابل، اگر هنو قیمت به سطح موردنظر نرسیده باشد و ساختار بازار نیز تغییری نداشته باشد، انتقال حد ضرر به دلیل ترس از بازگشت قیمت میتواند منجر به خروج زود هنگام از معامله شود. بنابراین، قبل از هر تغییری باید مشخص شود نسبت به زمان ورود کدام داده جدید است و چرا آن داده طبق استراتژی معاملهگر تغییر حد ضرر را توجیه میکند.
انتقال به سر به سر و حد ضرر متحرک چه تفاوتی دارند؟
در ظاهر نتیجه انتقال حد ضرر به نقطه سر به سر و استفاده از حد ضرر متحرک مشابه است اما هدف و سازوکار هر کدام متفاوت است. در حالت اول، معاملهگر فقط یک بار حد ضرر را به قیمت ورود یا سطح سر به سر پس از محاسبه هزینهها انتقال میدهد. در حالت دوم، با توجه به حرکت مطلوب قیمت و براساس فاصله یا قاعدهای مشخص، حد ضرر به تدریج تغییر میکند.
به عنوان مثال، معاملهگری را فرض کنید که جفتارز EUR/USD را در قیمت 1.0850 خریداری کرده و حد ضرر اولیه را روی 1.0820 تعیین کرده است. اگر قیمت به 1.0880 برسد معاملهگر میتواند طبق پلن خود حد ضرر را به قیمت ورود انتقال بدهد. در صورت بازگشت قیمت و فعال شدن حد ضرر، زیان قیمتی کاهش پیدا میکند اما هزینههایی مانند کمیسین و لغزش قیمت ممکن است همچنان نتیجه نهایی را منفی کنند.
اما اگر معاملهگر از حد ضرر متحرک با فاصله 20 پیپ استفاده کند، با افزایش قیمت به 1.0880 میتواند حد ضرر را به 1.0860 انتقال داد. اگر حرکت قیمت همچنان صعودی باشد، حد ضرر نیز طبق استراتژی تعیین شده جا به جا میشود، اما اگر قیمت بازگشت داشته باشد، حد ضرر نمیتواند به سطح قبلی خود برگردد.
تفاوت اصلی این دو روش در نحوه مدیریت معامله است. هدف از انتقال حد ضرر به نقطه سر به سر کاهش زیان احتمالی موقعیت است، درحالی که در حد ضرر متحرک با ادامه حرکت قیمت امکان حفظ بخشی از سود شناور وجود دارد. البته هیچ کدام از روشها تضمینی بر نتیجه بهتر ندارند. انتقال به نقطه سر به سر ممکن است باعث شود معامله پیش از رسیدن به حد سود متوقف شود. حد ضرر متحرک نیز در صورتی که با نوسانات معمول بازار مطابقت نداشته باشد، میتواند باعث خروج زود هنگام شود. بنابراین، انتخاب بین دو روش باید با توجه به پلن معاملاتی، شرایط بازار و میزان نوسان قیمت باشد.
چه زمانی حد ضرر، ریسک را افزایش میدهد؟
تغییر حد ضر همیشه به معنای کاهش ریسک معامله نیست. اگر معاملهگرحد ضرر را به قیمت ورود نزدیک کند، فاصله قیمت تا سطح خروج کمتر میشود. درمقابل، اگر حد ضرر از نقطه ورود دورتر شود، میزان زیان احتمالی معامله بیشتر میشود. بنابراین، هنگام جا به جایی معاملهگر باید بررسی کند که این تغییر سطح حد ضرر ممکن است چه تغییری در ریسک معامله ایجاد کند و آیا این تغییر با پلن اولیه سازگار است یا خیر.
طبق توضیحات آموزشی پلتفرم تخصصی فارکس BabyPips در مقاله سفارش حد ضرر(Stop Loss)، سفارش حد ضرر برای محدود کردن زیان احتمالی مورد استفاده قرار میگیرد. با این وجود، اگر سطح انتخابی نامناسب باشد، میتواند نتیجه معامله را تحت تاثیر قرار بدهد. بنابراین، معاملهگر باید محل حد ضرر را با توجه به شرایط بازار و برنامه معاملاتی خود تعیین کند، نه به خاطر تمایل به جلوگیری از بسته شدن یک موقعیت زیانده.
افزایش فاصله حد ضرر چگونه ریسک معامله را تغییر میدهد؟
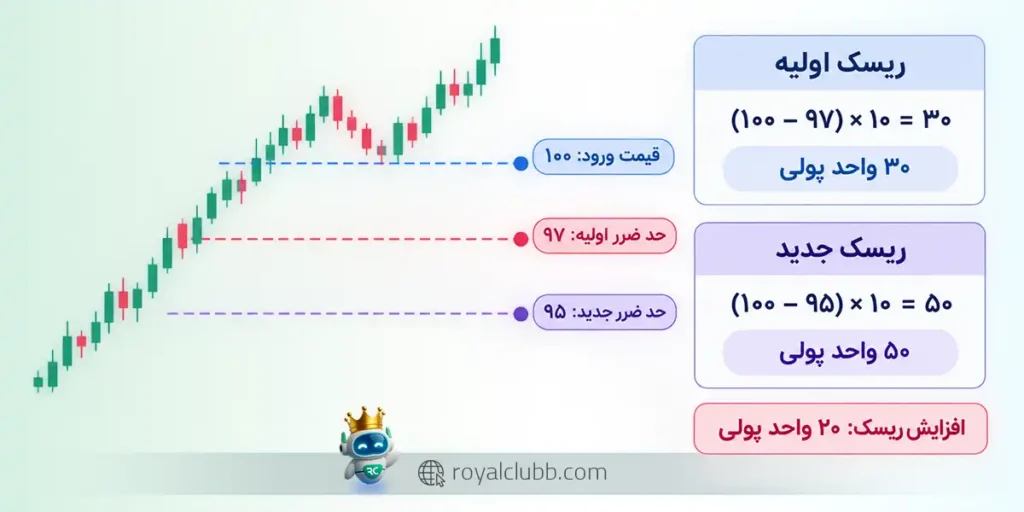
فرض کنید معاملهگری در قیمت 100 وارد موقعیت خرید میشود و حد ضرر اولیه خود را روی 97 قرار میدهد. اگر حجم معامله را 10 واحد در نظر بگیریم و هزینههای معاملاتی را محاسبه نکنیم، ریسک اولیه براساس فاصله قیمت ورود تا حد ضرر محاسبه میشود:
ریسک اولیه = فاصله قیمت ورود تا حد ضرر × حجم معامله
30 = 3 × 10
حالا تصور کنید که قیمت برخلاف انتظار معاملهگر حرکت کرده است. معاملهگر به جای قبول زیان احتمالی، حد ضرر را از 97 به 95 انتقال میدهد تا به بازگشت قیمت فرصت بدهد. در این شرایط، فاصله قیمت ورود تا حد ضرر از 3 واحد به 5 واحد افزایش پیدا میکند و محاسبه ریسک به صورت زیر میشود:
ریسک جدید = (قیمت ورود – حد ضرر جدید) × حجم معامله
50 = (100 – 95) × 10
در این مثال فرضی، ریسک محاسباتی از 30 به 50 واحد پولی رسیده است. این تغییر در شرایطی اتفاق میافتد که حجم معامله ثابت باشد اما حد ضرر تغییر کند.
البته این اعداد صرفا برای توضیح نحوه محاسبه هستند و داده واقعی بازار به شمار نمیروند. همچنین، در این مثال هزینه معاملات و لغزش قیمت محاسبه نشدهاند. در بازار واقعی، ممکن است قیمت اجرای سفارش با سطح تعیین شده برای حد ضرر متفاوت باشند. بنابراین، زیان نهایی به مقدار محاسبه شده محدود نمیشود.
لایو ترید رایگان روزانه با معاملهگران حرفهای
تحلیل و معامله روزانه در بازار واقعی با ارائه نقاط ورود و خروج، مدیریت ریسک و اجرای استراتژیهای معاملاتی
یکی از موقعیتهای رایج در لایو ترید زمانی است که قیمت به حد ضرر نزدیک میشود و معاملهگر احتمال بسته شدن موقعیت را میدهد. در چنین شرایطی، ترس از پذیرش زیان یا امید به بازگشت قیمت ممکن است باعث شوند که معاملهگر حد ضرر را بدون وجود دلیل تحلیلی دورتر ببرد.
برای تشخیص این وضعیت، باید به دلیل تغییر توجه کرد. در صورتی که ساختار بازار تغییر کند و قواعد استراتژی بازبینی حد ضرر را مجاز بداند، میتوان تصمیم جابهجایی را براساس همان قواعد ارزیابی کرد. اما اگر تنها دلیل تغییر حد ضرر عدم پذیرش زیان باشد، احتمال انحراف از پلن اولیه وجود دارد.
برای مثال، اگر معاملهگر در ابتدای ورود مشخص کرده باشد که شکست یک سطح قیمتی، اعتبار سناریوی معاملاتی او را از بین میبرد، اما پس از رسیدن قیمت به آن سطح، حد ضرر را دورتر ببرد، این کار با منطق اولیه معامله سازگار نیست. در این حالت، معاملهگر به جای ارزیابی دوباره شرایط بازار، ممکن است صرفا برای جلوگیری از بسته شدن معامله تصمیم خود را تغییر داده باشد.
با این حال، هر افزایش فاصله حد ضرر تصمیمی اشتباه نیست. ممکن است قواعد یک استراتژی مشخص، تغییر سطح خروج را در شرایط معینی مجاز بدانند. در این صورت، معاملهگر باید میزان ریسک جدید را محاسبه کند و بررسی کند که آیا این تغییر با سقف ریسک مجاز و برنامه مدیریت معامله سازگار است یا خیر.
آیا نزدیکتر کردن حد ضرر همیشه تصمیم بهتری است؟
نزدیکتر کردن حد ضرر ممکن است میزان زیان احتمالی را کاهش دهد، اما اگر سطح جدید با نوسانات معمول بازار تناسب نداشته باشد، معامله میتواند پیش از رسیدن قیمت به حد سود بسته شود. برای مثال، اگر معاملهگر حد ضرر را تنها به دلیل مشاهده سود شناور به قیمت جاری نزدیک کند، ممکن است یک اصلاح کوتاهمدت باعث خروج او از موقعیت شود. درحالی که ممکن است سناریوی اصلی معامله هنوز اعتبار داشته باشد.
بنابراین، معیار ارزیابی تغییر حد ضرر نباید فقط کمتر یا بیشتر شدن فاصله آن از قیمت ورود باشد، بلکه معاملهگر باید دلیل تحلیلی تغییر، میزان ریسک پس از جا به جایی و سازگاری تصمیم با پلن اولیه را بررسی کند.
توجه داشته باشید که باید پیش از هر جا به جایی، دلیل تغییر، سطح جدید حد ضرر و میزان ریسک پس از تغییر را ثبت کنید. این اطلاعات کمک میکنند تا هنگام بررسی بازپخش لایو ترید، مشخص شود تصمیم براساس قواعد از پیش تعیین شده گرفته شده یا واکنشی به ترس از زیان و نوسانات لحظهای بازار بوده است.
چگونه تصمیم را با پلن اولیه مقایسه کنیم؟
برای ارزیابی جابهجایی حد ضرر در لایو ترید باید دلیل تغییر، شرایط بازار و میزان ریسک جدید را با برنامه اولیه معامله مقایسه کرد. برای ارزیابی جابهجایی حد ضرر لازم است تا تصمیمی که در زمان معامله گرفته شده است با قواعد ثبت شده پیش از ورود مقایسه کرد. اینکه معامله با سود یا زیان بسته میشود، نمیتواند تعیین کند که تغییر حد ضرر درست بوده است یا خیر، چون ممکن است معاملهگر با وجود اینکه برخلاف پلن عمل کرده است، باز هم سود کسب کند. همان طور که ممکن است به قواعد پایبند باشد اما معامله با زیان بسته شود. بنابراین، معیار اصلی این است که آیا جا به جایی براساس شرایط و قواعد مشخص انجام شده یا واکنشی به نوسانات لحظهای بازار بوده است.
برای ارزیابی عملکرد معاملاتی، باید میان کیفیت تصمیمگیری و نتیجه آماری معاملات تفاوت قائل شد. موضوعی که در بررسی وین ریت در ترید چیست نیز اهمیت دارد.
برای مقایسه تغییر حد ضرر با پلن اولیه، میتوان تصمیم را با سه پرسش بررسی کرد که در ادامه به آنها میپردازیم.
سه پرسش برای بررسی تغییر حد ضرر
1. آیا تغییر حد ضرر از قبل در برنامه معاملاتی تعریف شده بود؟
پیش از ورود به معامله، باید مشخص باشد که تحت چه شرایطی امکان تغییر حد ضرر وجود دارد. برای مثال، ممکن است معاملهگر در پلن خود تعیین کرده باشد که پس از تشکیل یک کف بالاتر و تایید ادامه روند صعودی، حد ضرر را زیر کف جدید قرار دهد. اگر این شرط محقق شود، میتوان تغییر را براساس قاعده از پیش تعیین شده بررسی کرد، اما اگر معاملهگر بدون داشتن چنین قاعدهای و تنها به دلیل حرکت قیمت تصمیم به جا به جایی بگیرد، احتمال انحراف از برنامه وجود دارد.
2. آیا داده تازهای برای تغییر تصمیم وجود دارد؟
تغییر حد ضرر باید با دلیل مشخصی همراه باشد. به عنوان مثال، شکلگیری یک سطح حمایتی جدید یا تغییر ساختار بازار ممکن است روی ارزیابی معاملهگر تأثیر بگذارد. با این حال، مشاهده هر حرکت جدیدی در نمودار به تنهایی برای تغییر حد ضرر کافی نیست. باید بررسی شود که داده تازه چطور روی سناریوی معاملاتی اثر گذاشته و چرا طبق قواعد استراتژی، بازبینی سطح خروج ضرورت دارد.
3. آیا تغییر، میزان ریسک را در محدوده مجاز نگه میدارد؟
حتی اگر تغییر حد ضرر از نظر تحلیلی قابل توجیه باشد، باید اثر آن روی ریسک معامله را بررسی کنید. نزدیکتر کردن حد ضرر معمولا فاصله قیمت تا سطح خروج را کاهش میدهد. در مقابل، دورتر بردن آن میتواند زیان احتمالی را افزایش دهد. بنابراین، پس از هر جا به جایی باید ریسک جدید محاسبه و با سقف ریسک تعیین شده در پلن مقایسه شود. اگر تغییر باعث عبور از این محدوده شود، صرف وجود یک دلیل تحلیلی برای توجیه آن کافی نیست.
مثال؛ تصمیم قاعدهمند در برابر واکنش احساسی
معاملهگری را فرض کنید که د رقیمت 100 وارد موقعیت خرید شده است و حد ضرر اولیه را روی 97 قرار داده است. طبق برنامه معاملاتی او، اگر قیمت در ادامه حرکت صعودی، یک کف بالاتر را ایجاد کند و شرایط تایید روند برقرار باشد، باید حد ضرر را مجدد ارزیابی کند.
حالا تصور کنید که قیمت به 105 رسیده است و قیمت پس از یک اصلاح، کف جدیدی در سطح 102 ایجاد کرده است. اگر شرایط تعریف شده در پلن اولیه برقرار باشند و انتقال حد ضرر به زیر کف جدید با سقف ریسک مجاز مطابقت داشته باشد، میتوان این تغییر را تصمیمی قاعدهمند دانست. البته این موضوع به تنهایی تضمینی برای سودده بودن معامله یا اینکه حد ضرر جدید بهترین سطح ممکن است، نیست.
در موقعیت دیگر، قیمت به 105 میرسد؛ اما هیچ یک از شرایط تعیین شده برای تغییر حد ضرر برقرار نیست. معاملهگر فقط به این دلیل که نمیخواهد سود شناور خود را از دست بدهد، حد ضرر را به قیمت ورود جا به جا میکند. در این حالت، تصمیم گرفته شده بیشتر به دلیل ترس از بازگشت قیمت است تا یک قاعده مشخص در برنامه معاملاتی.
تفاوت این دو موقعیت را نمیتوان تنها از روی نتیجه نهایی تشخیص داد، چون ممکن است تصمیم اول به خروج با زیان منجر شود و تصمیم دوم به حفظ سود ختم شود. برای ارزیابی کیفیت تصمیم باید دلیل تغییر و میزان پایبندی به پلن را بررسی کرد.
فرم کوتاه ثبت و ارزیابی تصمیم
برای اینکه زمان مشاهده لایو ترید بتوانید تغییرات حد ضرر را بعدا دقیقتر بررسی کنید، اطلاعات زیر را ثبت کنید:
اطلاعاتی که باید ثبت شود
مورد ارزیابی
سطح تعیین شده پیش از ورود به معامله
حد ضرر اولیه
قاعده پلن یا داده تازهای که تغییر را توجیه میکند
دلیل تغییر
سطح حد ضرر پس از جا به جایی
حد ضرر جدید
کاهش، افزایش یا ثابت ماندن ریسک محاسباتی
تغییر میزان ریسک
پایبندی به قواعد اولیه یا انحراف از آنها
میزان تطابق داشتن با پلن
دلیل قاعدهمند، واکنش احساسی یا نیازمند بررسی بیشتر
ارزیابی تصمیم
این فرم به شما کمک میکند تا در بازبینی معامله، تصمیم را مستقل از سود یا زیان نهایی آن ارزیابی کنید. اگر دلیل تغییر ثبت نشده باشد، تشخیص اینکه جا به جایی براساس تحلیل انجام شده یا واکنشی به شرایط لحظهای بوده است، دشوارتر خواهد بود.
از بازپخش لایو ترید چه شواهدی برای ارزیابی تغییر حد ضرر برداریم؟
بازپخش لایو ترید به معاملهگر کمک میکند تصمیمهای خود را در شرایطی بررسی کند که زمان معامله وجود داشتهاند. برای ارزیابی جابهجایی حد ضرر نباید فقط به نقطه خروج یا نتیجه نهایی معامله توجه کرد، بلکه باید نمودار را تا لحظه تغییر حد ضرر بازبینی کرد و شواهد موجود در همان زمان را سنجید.
بررسی شرایط بازار پیش از جابهجایی حد ضرر
در بازپخش، ابتدا نمودار را تا لحظهای پیش ببرید که معاملهگر حد ضرر را تغییر داده است. سپس پیش از ادامه پخش، به این پرسشها پاسخ دهید:
وضعیت قیمت چه بود؟ آیا قیمت به سطح مهمی رسیده بود یا ساختار بازار تغییر کرده بود؟
دلیل تغییر چه بود؟ آیا نشانهای در نمودار با قواعد پلن اولیه مطابقت داشت یا تغییر صرفا برای جلوگیری از بسته شدن معامله انجام شد؟
ریسک معامله چه تغییری کرد؟ آیا حد ضرر به قیمت ورود نزدیکتر شد، به صورت متحرک جا به جا شد یا فاصله آن از نقطه ورود افزایش یافت؟
آیا تصمیم با پلن اولیه سازگار بود؟ آیا شرایط لازم برای تغییر حد ضرر از قبل تعریف شده بود و در آن لحظه برقرار بود؟
پاسخ این پرسشها باید براساس اطلاعاتی باشد که تا همان لحظه در دسترس معاملهگر قرار داشته است. استفاده از حرکتهای بعدی قیمت برای توجیه تصمیم قبلی، ارزیابی را دچار سوگیری میکند، چون معاملهگر در زمان تصمیمگیری هنوز از ادامه حرکت بازار اطلاع نداشته است.
همچنین، برای آشنایی بیشتر با روشهای معاملاتی و بررسی آنها میتوان از استراتژی سنتر نیز استفاده کرد.
نتیجه معامله را از کیفیت تصمیم جدا کنید
فرض کنید معاملهگری در یک موقعیت خرید، حد ضرر را پیش از رسیدن قیمت به حد سود جا به جا میکند. پس از این تغییر، قیمت به سطح جدید حد ضرر میرسد و معامله بسته میشود، اما مدتی بعد، حرکت صعودی از سر گرفته میشود و قیمت به حد سود اولیه میرسد.
ین نتیجه به تنهایی ثابت نمیکند که تغییر حد ضرر اشتباه بوده است. اگر معاملهگر طبق پلن خود و براساس دادهای معتبر سطح خروج را تغییر داده باشد، ممکن است تصمیم او از نظر فرایند معاملاتی قابل دفاع باشد، حتی اگر معامله زودتر بسته شده باشد. در مقابل، اگر حد ضرر فقط از ترس از دست دادن سود شناور جا به جا شده باشد، رسیدن بعدی قیمت به حد سود اولیه، انحراف از پلن را برطرف نمیکند.
ممکن است حالت معکوس نیز اتفاق بیفتد. یعنی معاملهگر بدون دلیل مشخص حد ضرر را تغییر میدهد، اما در نهایت معامله با سود بسته میشود. سودآور بودن این معامله به تنهایی به معنای درست بودن تصمیم نیست.
بنابراین، در فرم بازبینی باید کیفیت تصمیم در لحظه تغییر حد ضرر و نتیجه نهایی معامله را به صورت جداگانه ثبت کنید. این تفکیک کمک میکند به جای قضاوت براساس سود و زیان، مشخص کنید کدام تصمیم با قواعد معاملاتی سازگار بوده و کدام بخش از فرایند به بازنگری نیاز دارد.
نمونه مقایسه ریسک اولیه و ریسک بعد از جابهجایی حد ضرر
برای بررسی دلیل جا به جایی، مقایسه میزان ریسک پیش از تغییر و پس از آن مشخص میکند که تصمیم معاملهگر چه اثری روی زیان احتمالی معامله داشته است. این مقایسه باید با توجه به قیمت ورود، سطح حد ضرر و حجم معامله انجام شود، چون تغییر حد ضرر لزوما به کاهش ریسک منجر نمیشود.
معاملهگری را فرض کنید که در قیمت 100 وارد موقعیت خرید شده و حد ضرر اولیه خود را روی 97 قرار داده است. حجم این معامله 10 واحد است و در این محاسبه هزینههای معاملاتی و لغزش قیمت در نظر گرفته نشدهاند. در چنین شرایطی، ریسک اولیه فاصله قیمت ورود تا حد ضرر به این صورت محاسبه میشود:
ریسک اولیه = (قیمت ورود – حد ضرر اولیه) × حجم معامله
30 = (100 – 97) × 10
حالا سه حالت متفاوت را بررسی میکنیم:
ریسک محاسباتی
فاصله ورود تا حد ضرر
حد ضرر
قیمت ورود
وضعیت معامله
30 واحد پولی
3 واحد
97
100
پیش از تغییر
صفر واحد پولی
صفر
100
100
انتقال حد ضرر به سر به سر
50 واحد پولی
5 واحد
95
100
دورتر بردن حد ضرر
تمام اعداد جدول فرضی هستند و صرفا برای توضیح نحوه محاسبه ارائه شدهاند.
نتیجه مقایسه چه چیزی را نشان میدهد؟
در حالت اول، معاملهگر با پذیرش حد ضرر در سطح ۹۷، ریسک محاسباتی ۳۰ واحد پولی را در نظر گرفته است. اگر طبق برنامه معاملاتی، حد ضرر را به قیمت ورود منتقل کند، زیان ناشی از حرکت قیمت تا سطح خروج کاهش پیدا میکند. با این وجود، هزینههایی مانند کمیسیون و لغزش قیمت ممکن است باعث شوند نتیجه نهایی دقیقا صفر نباشد. همچنین، قیمت ممکن است پیش از رسیدن به حد سود به نقطه ورود برگردد و معامله زودتر بسته شود.
در حالت دوم، معاملهگر حد ضرر را به نقطه ورود منتقل میکند. در این وضعیت، فاصله قیمت ورود تا حد ضرر صفر میشود، اما این موضوع به معنای تضمین خروج بدون زیان نیست، چون هزینههای معاملاتی و لغزش قیمت همچنان میتوانند روی نتیجه نهایی تاثیر بگذارند.
در حالت سوم، معاملهگر حد ضرر را از ۹۷ به ۹۵ منتقل میکند. در این وضعیت، ریسک محاسباتی از ۳۰ به ۵۰ واحد پولی افزایش پیدا میکند. اگر این تغییر صرفا برای جلوگیری از بسته شدن معامله زیانده انجام شده باشد، میتواند نشانه انحراف از پلن اولیه باشد.
البته این ارقام فقط برای توضیح نحوه محاسبه ارائه شدهاند و داده واقعی بازار نیستند. هزینههای معاملاتی و لغزش قیمت نیز در محاسبات لحاظ نشدهاند. بنابراین، زیان نهایی لزوما به مقدار محاسبه شده محدود نمیشود.
برای انجام محاسبات مرتبط با معاملات میتوان از ابزارهایی مانند ماشین حساب فارکس نیز استفاده کرد.
در نهایت، کاهش ریسک محاسباتی به تنهایی به معنای درست بودن تصمیم نیست و افزایش آن نیز بدون بررسی شرایط، برای قضاوت نهایی کافی نیست. معاملهگر باید دلیل تحلیلی تغییر، میزان ریسک پس از جا به جایی و سازگاری تصمیم با پلن اولیه را همزمان بررسی کند.
نتیجهگیری
جابهجایی حد ضرر در لایو ترید بهخودیخود تصمیمی درست یا اشتباه نیست؛ آنچه اهمیت دارد، دلیل تغییر و میزان پایبندی معاملهگر به پلن اولیه است. جابهجایی حد ضرر در لایو ترید همیشه به معنای تصمیم درست یا اشتباه نیست، بلکه دلیل تغییر و میزان سازگاری آن با پلن معاملاتی تعیین کننده است. نزدیکتر کردن حد ضرر میتواند ریسک محاسباتی را کاهش دهد، انتقال آن به نقطه سر به سر ممکن است از زیان قیمتی بیشتر جلوگیری کند و دورتر بردن آن میتواند میزان زیان احتمالی را افزایش دهد. با این حال، هر تغییر باید با توجه به ساختار بازار، شرایط معامله و قواعد از پیش تعیین شده ارزیابی شود.
برای تشخیص تصمیمهای قاعدهمند از واکنشهای احساسی قبل از هر جا به جایی، دلیل تغییر و سطح جدید حد ضرر را ثبت کنید. سپس در بازپخش لایو ترید، این اطلاعات را با شرایط نمودار و پلن اولیه مقایسه کنید. به یاد داشته باشید که سودآور بودن معامله لزوما به معنای درست بودن تصمیم نیست، همانطور که زیانده بودن آن نیز به تنهایی تصمیم را اشتباه نمیکند. قبل از تغییر حد ضرر، دلیل تصمیم خود را مشخص کنید و آن را با پلن اولیه معامله بسنجید. برای آشنایی با نحوه تحلیل و تصمیمگیری در جریان معاملات به صفحه لایو ترید رویال کلاب سر بزنید و فرایند تصمیمگیری معاملاتی را دنبال کنید.
لایو ترید رایگان روزانه با معاملهگران حرفهای
تحلیل و معامله روزانه در بازار واقعی با ارائه نقاط ورود و خروج، مدیریت ریسک و اجرای استراتژیهای معاملاتی
سوالات متداول | تغییر حد ضرر در لایو ترید قبل از رسیدن قیمت به حد سود
اگر حد ضرر در لایو ترید چند بار تغییر کند، چطور بفهمیم کدام تغییر ضروری بوده است؟
هر تغییر را جداگانه بررسی کنید و ببینید چه اطلاعاتی در آن لحظه در دسترس بوده است. اگر تغییرهای متوالی بدون تحقق شرط مشخصی انجام شدهاند، ممکن است معاملهگر به جای اجرای یک برنامه ثابت، به هر نوسان قیمت واکنش نشان داده باشد. ثبت دلیل هر تغییر به شناسایی این الگو کمک میکند.
اگر تحلیل معامله تغییر کند، باید حد ضرر قبلی را حفظ کنیم یا آن را جا به جا کنیم؟
تغییر تحلیل به تنهایی به معنای ضرورت جابهجایی حد ضرر نیست. ابتدا باید مشخص شود کدام بخش از سناریوی اولیه اعتبار خود را از دست داده و برنامه معاملاتی برای چنین شرایطی چه راهکاری دارد. اگر وضعیت جدید خارج از قواعد تعریف شده باشد، بهتر است معاملهگر پیش از تصمیمگیری، شرایط و محدودیتهای استراتژی خود را دوباره ارزیابی کند.
اگر معاملهگر در لایو ترید دلیل تغییر حد ضرر را توضیح ندهد، چگونه تصمیم او را ارزیابی کنیم؟
تنها مشاهده جابهجایی حد ضرر برای قضاوت کافی نیست. میتوان موقعیت قیمت، ساختار نمودار و فاصله حد ضرر جدید تا نقطه ورود را بررسی کرد، اما بدون اطلاع از پلن اولیه و دلیل اعلام نشده معاملهگر، نتیجهگیری درباره درست یا غلط بودن تصمیم قطعی نخواهد بود.
آیا تغییر حد ضرر در حساب واقعی با حساب آزمایشی تفاوتی در ارزیابی تصمیم دارد؟
از نظر بررسی منطق تصمیم، معیار اصلی در هر دو حساب، انطباق تغییر با قواعد معاملاتی است. با این حال، در حساب واقعی عواملی مانند هزینههای واقعی اجرا و فشار روانی ناشی از سرمایه در معرض ریسک نیز اهمیت دارند. بنابراین، نتیجه یک تمرین در حساب آزمایشی لزوما نشان نمیدهد که معاملهگر در شرایط واقعی همان تصمیم را با همان کیفیت اجرا خواهد کرد.
اگر حد ضرر بعد از جا به جایی فعال شود و قیمت دوباره در جهت پیشبینی شده حرکت کند، چه چیزی باید بررسی شود؟
در این وضعیت، باید بررسی کرد که آیا سطح جدید براساس یک قاعده مشخص انتخاب شده یا تغییر آن باعث خروج زود هنگام شده است. همچنین باید مشخص شود که آیا فاصله حد ضرر با نوسانات معمول بازار تناسب داشته است یا خیر. بازگشت قیمت پس از خروج، به تنهایی ثابت نمیکند که تغییر اشتباه بوده، اما میتواند موضوعی برای بررسی و اصلاح قواعد مدیریت معامله باشد.
برای ارزیابی شفافیت لایو ترید، ابتدا یک بازه زمانی مشخص و پیوسته در نظر بگیرید و آرشیو جلسات آن دوره را مرور کنید. سپس فهرستی از معاملات سودده، زیانده، باز و لغوشده تهیه کرده و جزئیات هر مورد را با تاریخچه حساب بسنجید. این مقایسه، میزان جامعیت گزارش را…
یادگیری از یک معاملهگر با تقلید از او تفاوت دارد. در یادگیری، دلیل تصمیم بررسی میشود، اما در تقلید، خود ورود به معامله مهمتر از دلیل آن است.💡 نکات کلیدیعادتهای اشتباه ناشی از تماشای لایو ترید زمانی شکل میگیرند که تصمیمهای میزبان جای تحلیل شخصی بیننده را بگیرند.پیش…
در بازار، هر نمودار بخشی از داستان قیمت را روایت میکند. مهارت معاملهگر این است که بداند کدام تایمفریم، برای تصمیم او اهمیت بیشتری دارد.💡 نکات کلیدیقبل از باز کردن هر پوزیشن، مشخص کنید کدام تایمفریم مسئول جهتگیری است و کدامیک فقط نقطه ورود را تعیین میکند.ثبت مکتوب…
💡 نکات کلیدی تفاوت مدیریت ریسک در حساب پراپ و شخصیدر حساب پراپ، محدودیتها پیش از ورود به معامله مشخصاند سقف زیان روزانه، افت سرمایه کل و قوانین حجم موقعیت معمولاً توسط شرکت تعیین و پایش میشوند.در حساب شخصی، آزادی بیشتر به معنای مسئولیت بیشتر است نبود محدودیت خارجی،…
برای ارزیابی شفافیت لایو ترید، ابتدا یک بازه زمانی مشخص و پیوسته در نظر بگیرید و آرشیو جلسات آن دوره را مرور کنید. سپس فهرستی از معاملات سودده، زیانده، باز و لغوشده تهیه کرده و جزئیات هر مورد را با تاریخچه حساب بسنجید. این مقایسه، میزان جامعیت گزارش را…
یادگیری از یک معاملهگر با تقلید از او تفاوت دارد. در یادگیری، دلیل تصمیم بررسی میشود، اما در تقلید، خود ورود به معامله مهمتر از دلیل آن است.💡 نکات کلیدیعادتهای اشتباه ناشی از تماشای لایو ترید زمانی شکل میگیرند که تصمیمهای میزبان جای تحلیل شخصی بیننده را بگیرند.پیش…
💡 نکات کلیدی بهترین بروکرهای فارکس از نظر لوریجانتخاب بهترین بروکرهای فارکس از نظر لوریج فقط به بررسی حداکثر اهرم اعلام شده محدود نمیشود.اهرم بالاتر، مارجین موردنیاز برای باز کردن یک موقعیت معاملاتی را کاهش میدهد، اما به تنهایی ریسک معامله را کم نمیکند.میزان اهرم قابل استفاده ممکن است…
💡 نکات کلیدی استراتژی معاملاتی لانگ استرادللانگ استرادل از خرید همزمان یک اختیار خرید(Call) و یک اختیار فروش(Put) با قیمت اعمال و تاریخ سررسید یکسان تشکیل میشود. این استراتژی زمانی کاربرد دارد که معاملهگر انتظار حرکت قابل توجه قیمت را دارد، اما جهت آن را نمیداند.حداکثر زیان لانگ استرادل…
شماره موبایل خود را وارد کنید تا کد تأیید برایتان ارسال شود.
کد تأیید
کد ۵ رقمی ارسالشده به را وارد کنید.
خوش آمدید!
در حال انتقال...
شماره موبایل خود را وارد کنید
برای ذخیره نتیجه آزمون، لطفاً شماره موبایل خود را وارد کنید.
لطفاً یک شماره موبایل معتبر وارد کنید (11 رقم، شروع با 09)
به آزمون تعیین میزگرد تریدرها خوش آمدید.
برای خروجی درست، دنبال پاسخ درست نباشید و واقعا آن پاسخی که به شما نزدیک تر هست را انتخاب نمایید. این آزمون پاسخ صحیح ندارد و همه گزینه ها صحیح هستند.



دیدگاهها
هنوز دیدگاهی ثبت نشده است.